

近日,上汽集团再次刷新数据,1至8月累计销售整车274.1万辆,持续位居中国汽车行业首位。对于销量数字本身,我们本次不过多解读,因为真正值得留意的是销量结构背后的产品动作。
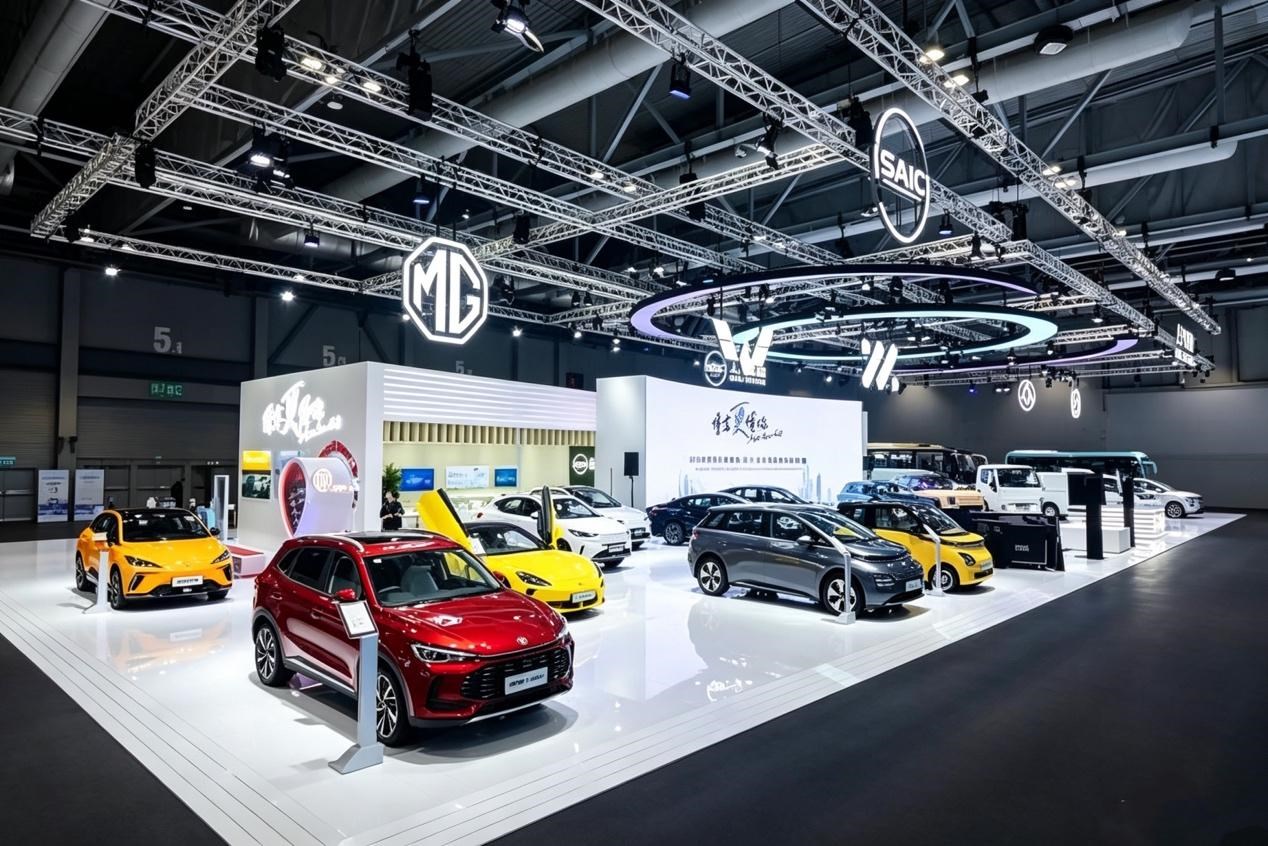
自4月北京车展以来,上汽以自主、合资、豪华全矩阵阵容投放十余款重磅新车,覆盖A0级到全尺寸、5万级到50万级、纯电增程插混全技术路线。
而8月下旬以来,全新一代智己L6、全新一代LS6、荣威家越07、MG07、ID.ERA 5S等车型集中亮相上市,线控转向、800V高压平台、5C超快充、AI大模型、智驾等技术被批量带入主流价位。
销量领跑,新品密集落地
8月上汽集团整车销售35.7万辆,自主品牌贡献27.3万辆,同比增长18%,年内连续八个月同比增长。1至8月自主品牌累计销售199.9万辆,占集团总销量比重达72.9%,该比例在几年前还难以想象。
更值得关注的是,新能源板块1至8月销售116.3万辆,同比增长30.2%,跑赢行业平均增速。海外市场1至8月销售101.6万辆,同比大涨52.9%,MG品牌在欧洲累计销售24.1万辆,蝉联中国品牌欧洲销量冠军。
销量结构的变化,与新产品投放节奏直接相关。
8月13日,荣威家越07亮相并启动盲订,七天订单突破1.1万台。8月21日成都车展,MG07正式上市,起售价比预售直降两万元,大定锁单超过3.1万辆。同一天,上汽大众ID.ERA 5S上市,限时权益价8.99万元起,把城市NOA高阶智驾带进10万级合资插混轿车市场。8月28日,全新一代智己L6上市,搭载NEO三电架构、全线控底盘、IM Claw龙虾智能体三大技术。四款车型覆盖轿车与SUV、自主与合资,在两周内完成集中投放。
9月以来新品节奏没有放缓。全新一代智己LS6于9月10日开启预售,预售价20.99万元起,全系标配全线控底盘。2027款途观L ePro与帕萨特ePro、凯迪拉克XT5PHEV相继上市。从4月北京车展至今,半固态电池、线控转向、AI原生架构、华为全栈智能等技术纷纷量产上车。产品端的集中爆发有清晰的技术脉络,并非简单的数量堆叠。
把这批产品放在一起看,上汽新一轮产品周期的轮廓已经清晰,大致可以归纳为四个特征。
技术纵深,硬核底座成型
第一个特征是技术纵深的实质性突破。
包括半固态电池、线控转向、AI原生架构在内的技术,此前停留在概念或高端区间,而在上汽的几款新品上,我们发现其已经进入量产落地阶段。
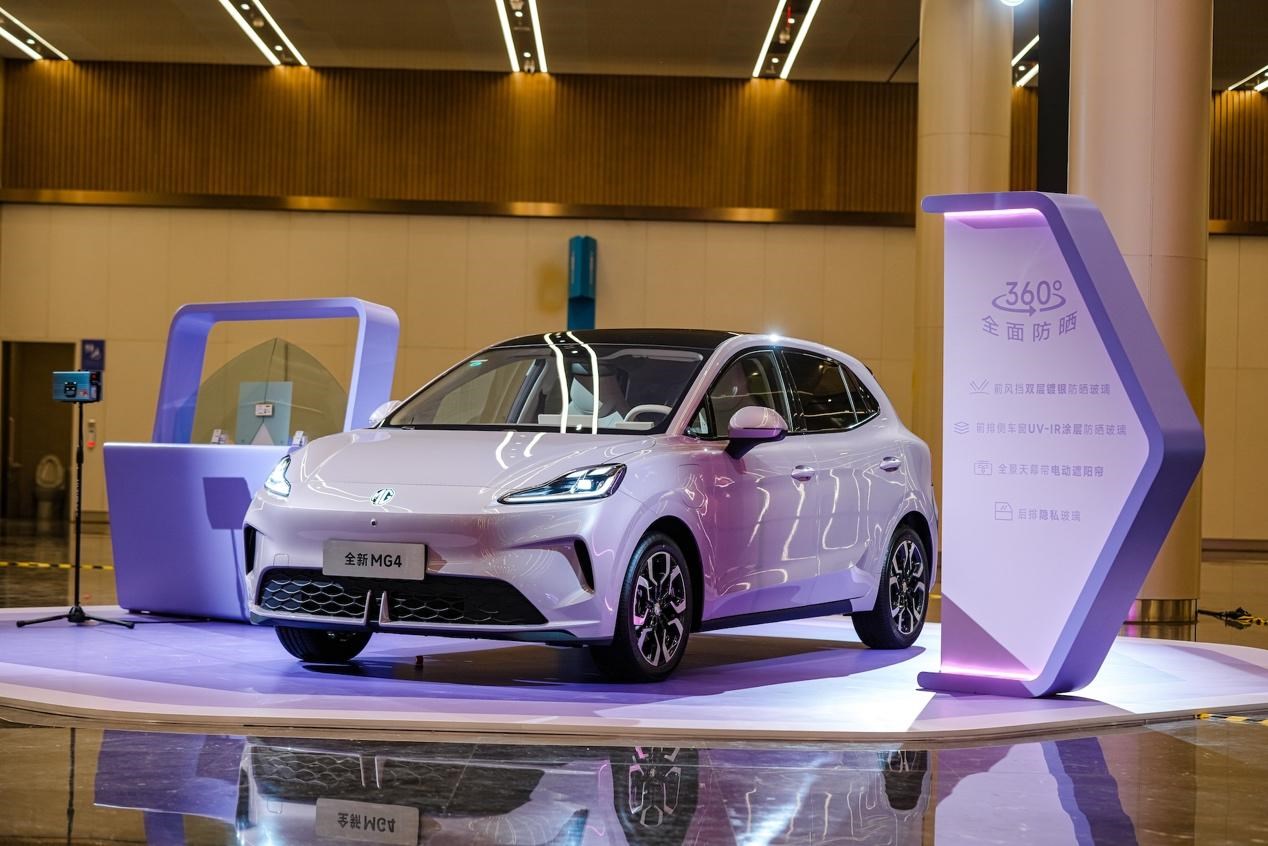
其中,半固态电池的量产走在最前面。MG4是行业内较早实现半固态电池量产装车的车型,搭载第二代半固态电池的MG4上市一年热销15万辆,连续数月月销稳态破万。半固态电池在低温性能和安全性上的优势,经过严苛验证和市场检验,已经从技术储备转化为产品竞争力。MG4的持续热销说明,用户愿意为真正有差异化的技术买单。
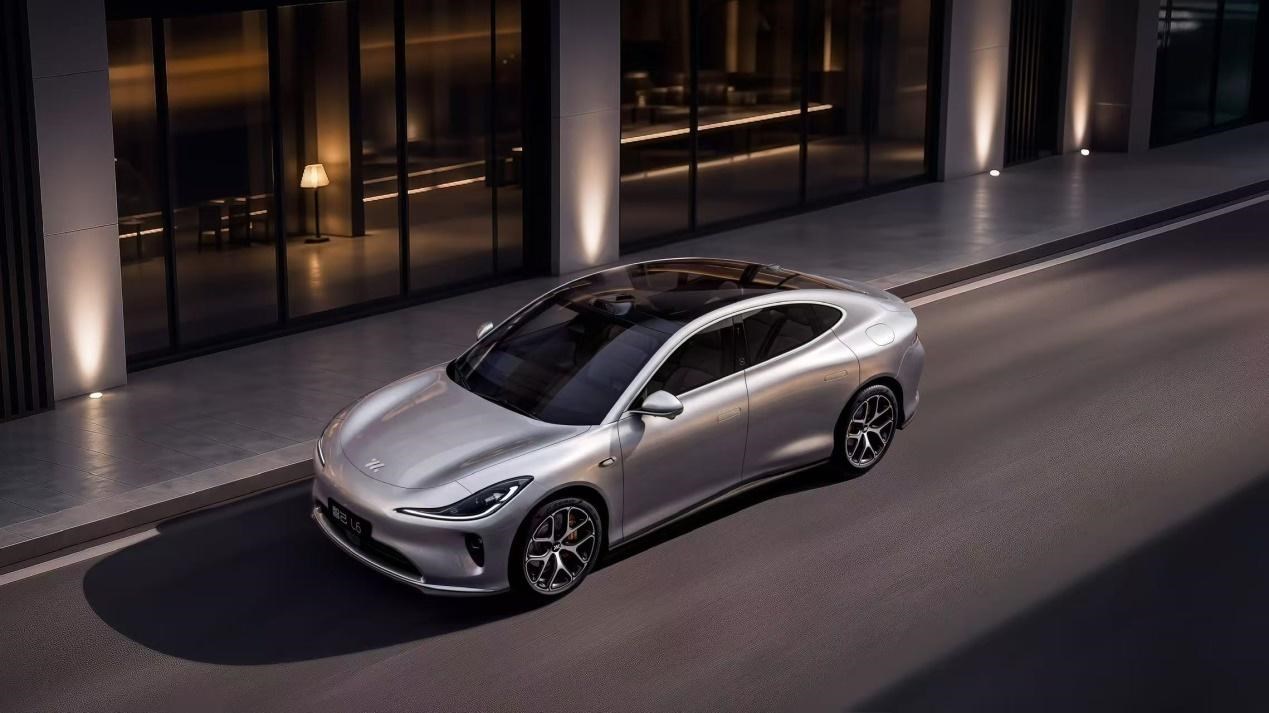
而线控转向的量产由智己品牌推进。全新一代智己LS6全系标配全线控灵蜥底盘,采用航空级三重安全冗余设计,全域线控矢量扭矩协同控制响应速度达20毫秒,4.49米超小转弯半径让一台接近5米的SUV也能灵活掉头。智己LS9 Hyper已率先标配线控转向国标,将百万级豪华技术带入30万级区间。线控技术不再是安全冗余的代名词,而是切实影响驾驶体验的核心配置。
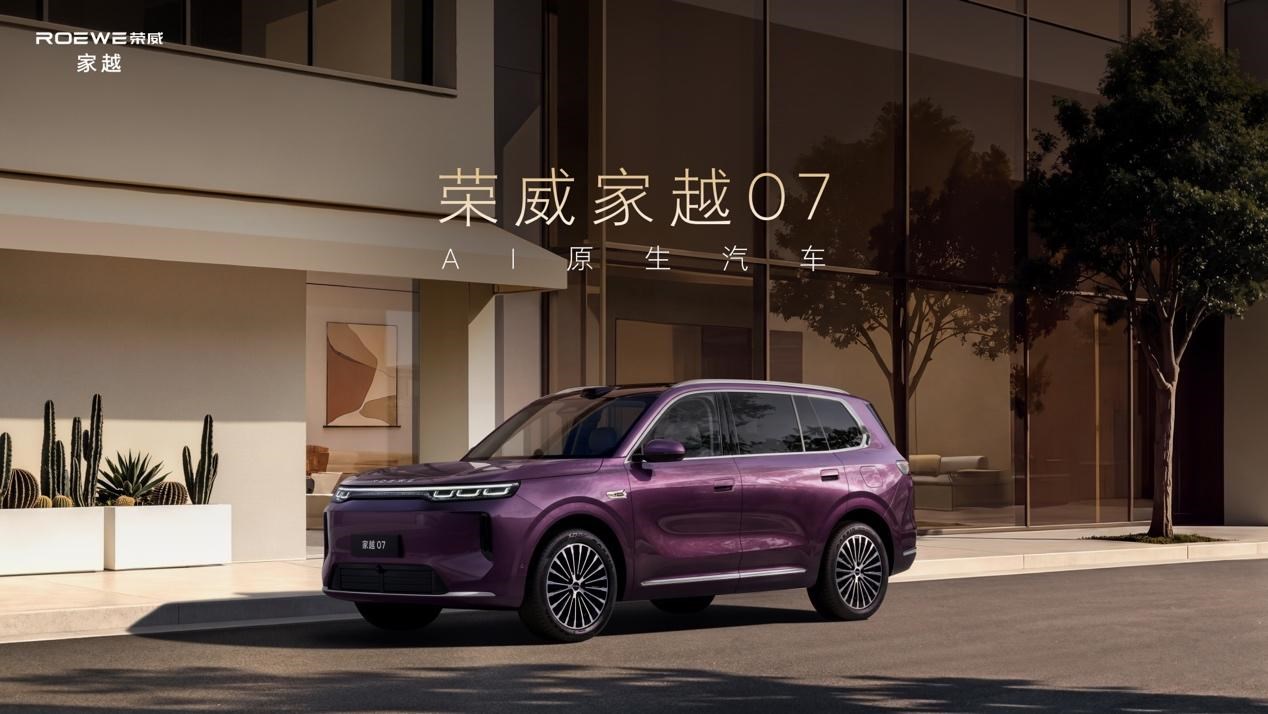
AI原生架构的落地则由荣威家越07打头阵。不同于多数车型在车机里简单接入大语言模型,家越07的AI系统建立在完整的电子电气架构之上,由上汽荣威与字节火山引擎深度共创,拥有统一的AI大脑,能够打通座椅、灯光、冰箱、音响、智驾等全车硬件。AI可以感知孩子睡眠状态并自动调暗灯光降低音量,也能根据家庭成员身份自动匹配座椅习惯。从人找功能到车懂人,体验升级的前提是架构层面的重构。
科技平权,高阶配置下沉
第二个特征是智能技术的普惠化。即是前沿技术从高端车型向主流价格区间下探,是上汽此轮产品投放最鲜明的标签。
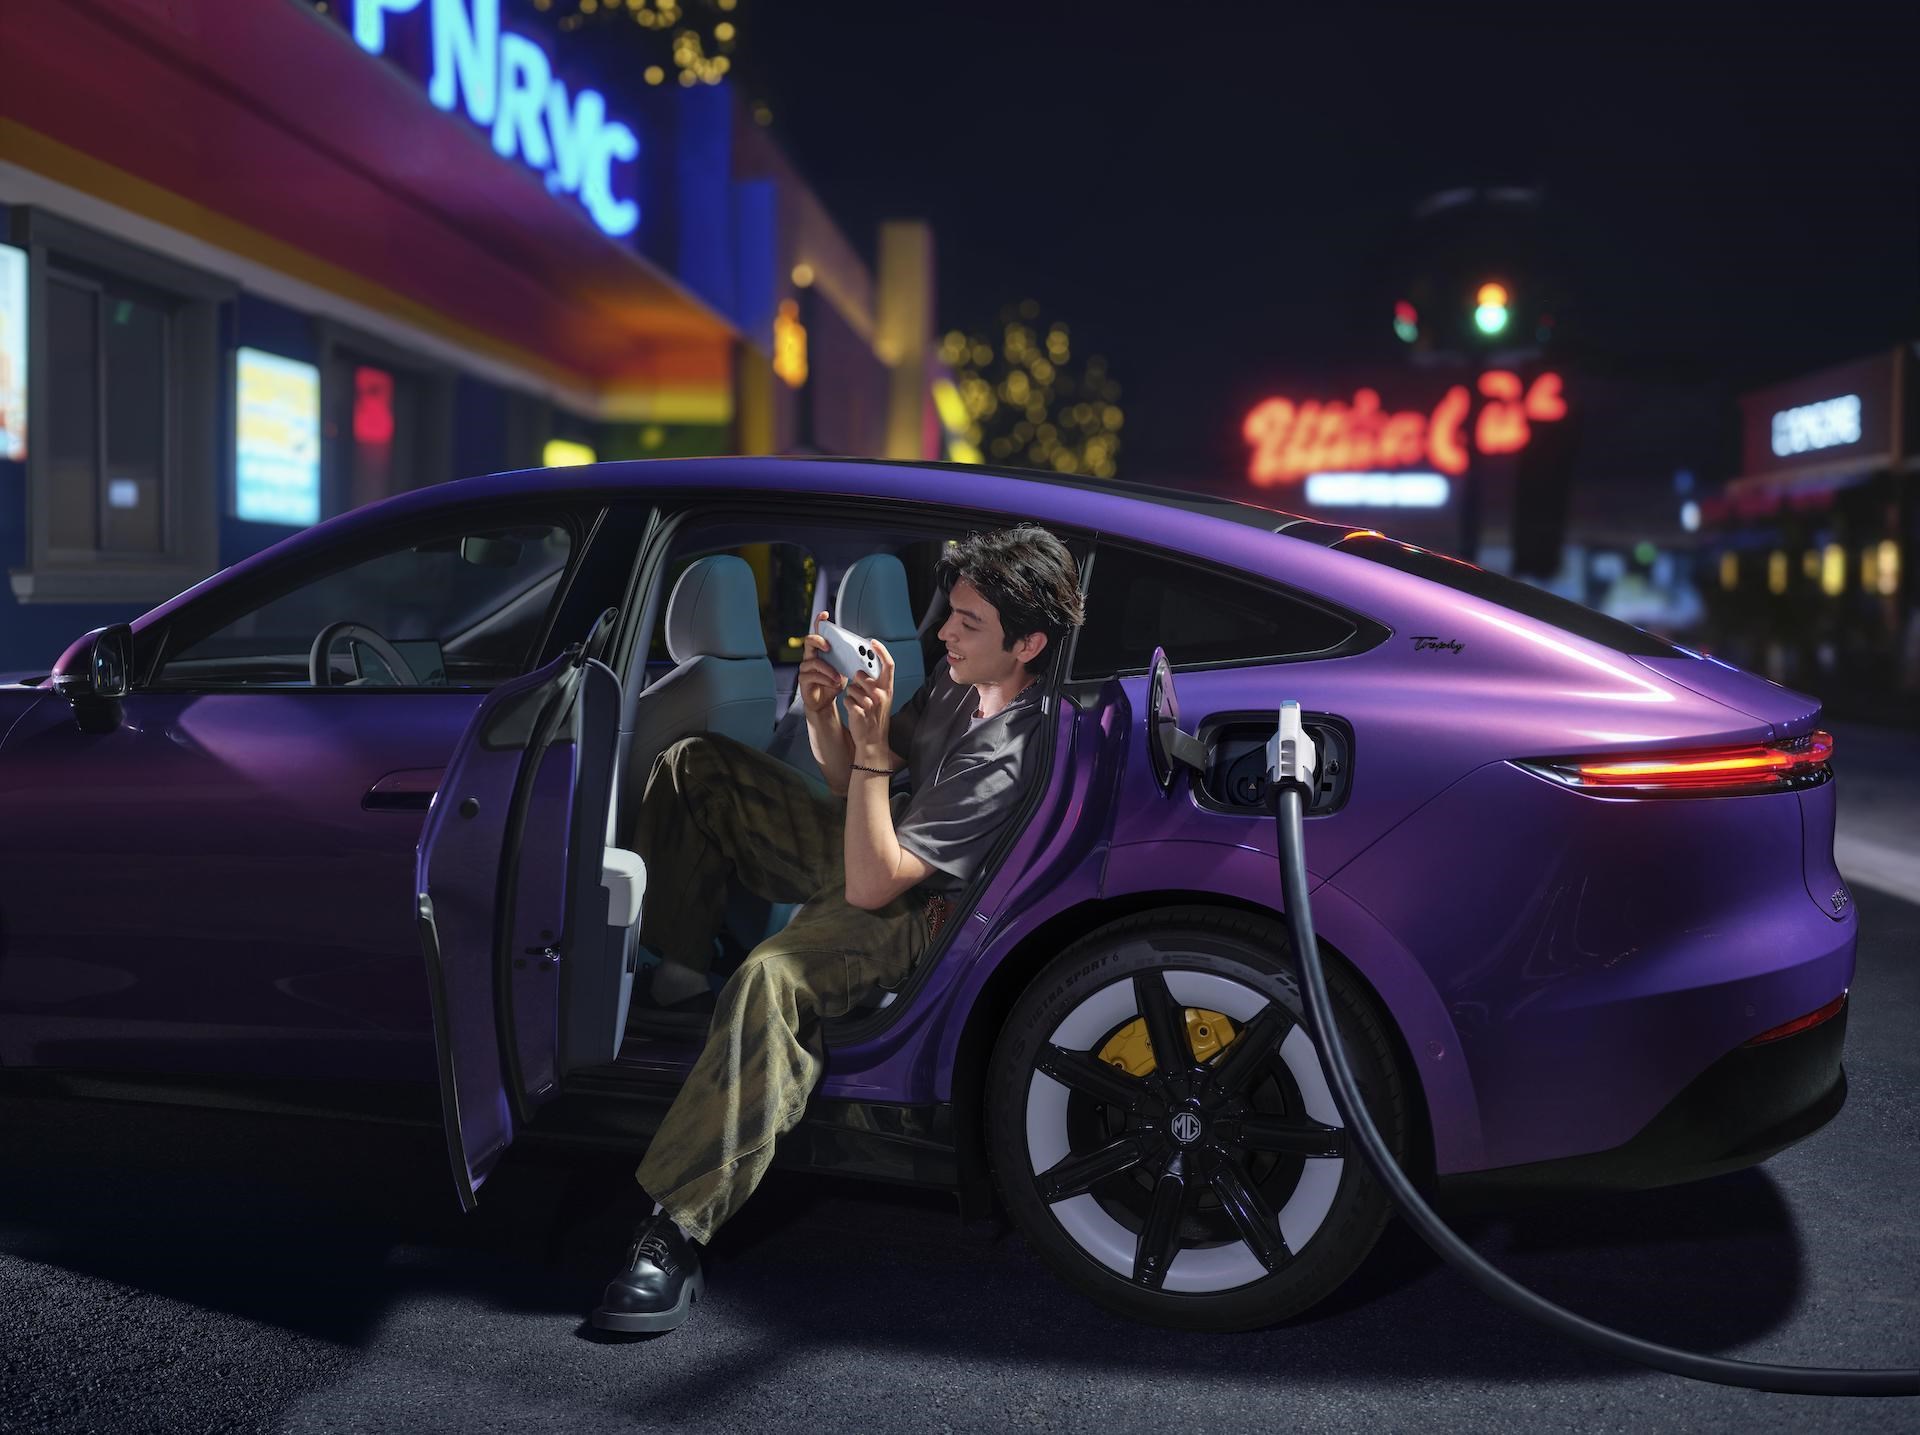
首先,包括800V高压平台与5C超级快充等技术,此前普遍出现在25万元以上的纯电车型上。而MG07则将800V高压平台、5C超级快充与845公里超长续航组合带入15万级轿跑市场,搭载宁德时代电池,长续航版本售价控制在15万以内。订单数据显示,长续航版本占比45%,带激光雷达的智驾版本占比超95%,用户用订单投票,高阶配置不是噱头,而是真实的购买驱动力。
同时,高阶智驾的下探幅度更大。MG07搭载Momenta R7世界模型与激光雷达智驾系统,智驾版本起售价仅11万多,同类配置以往只出现在30万级高端车型上。荣威家越07同样将Momenta R7高阶智驾带入15万级家庭SUV市场,一把泊入率超90%。
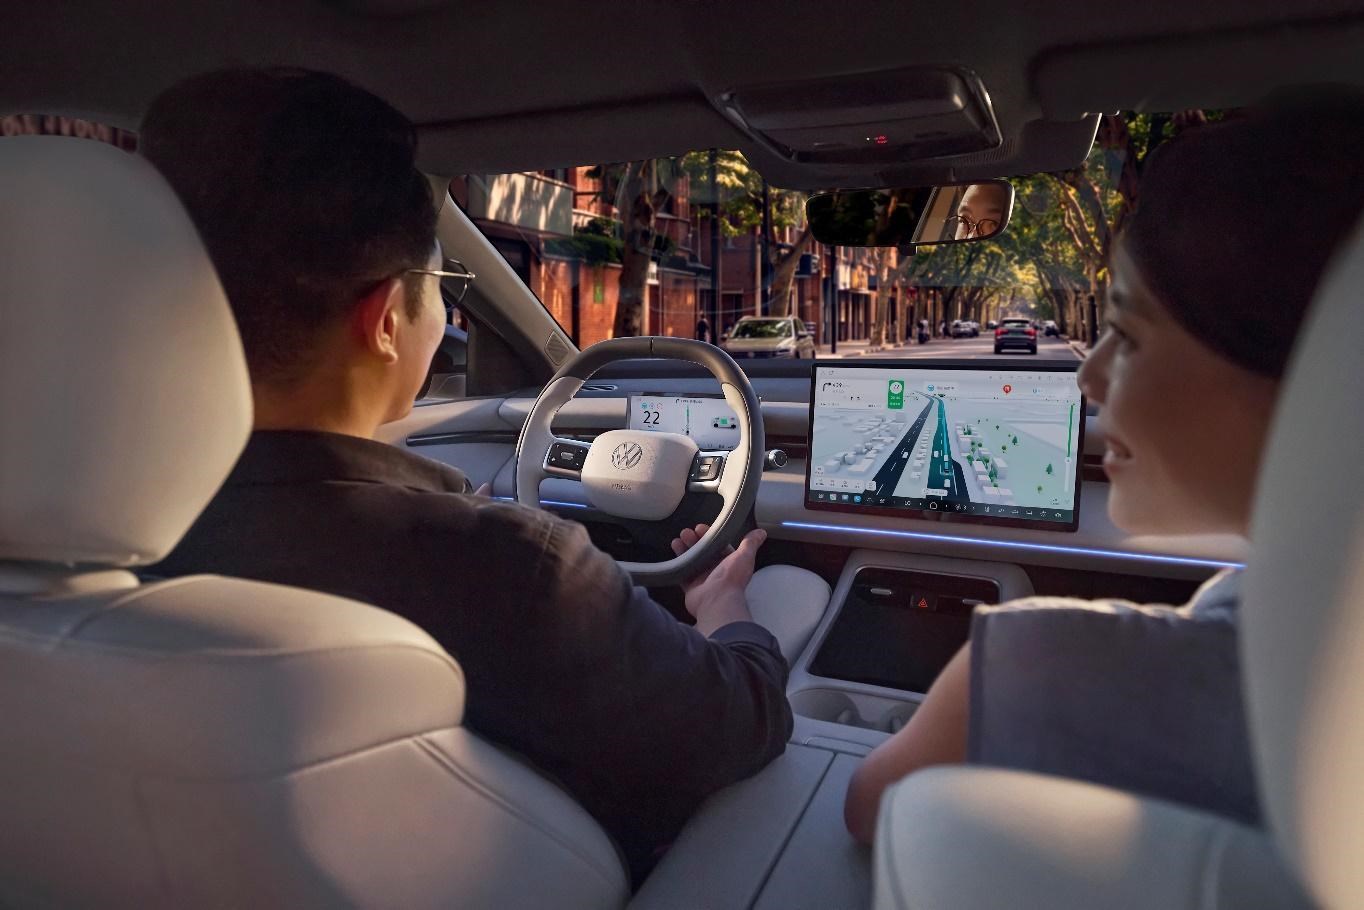
合资品牌方面,上汽大众ID.ERA 5S的Pro领航版将城市NOA功能的入手门槛拉到10万级价位,也是大众品牌全球首款搭载城市NOA的插混轿车。城市NOA智驾从30万级下探到10万级,只用了不到两年时间。
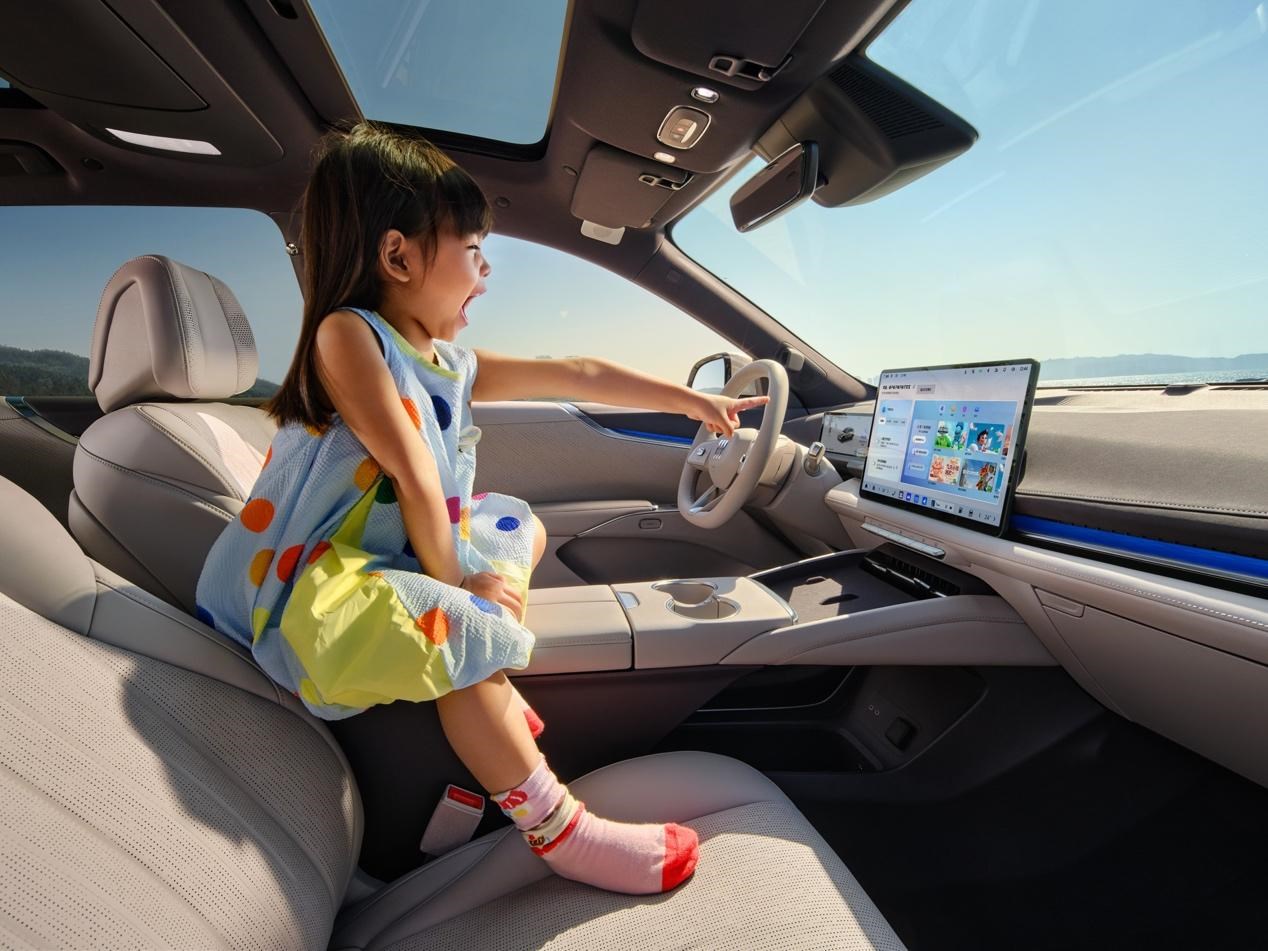
此外,AI大模型的普及速度同样很快。6万级荣威i6标配8155芯片加豆包大模型,15万级别克至境E7首发豆包大模型加高通常8775芯片,20万级尚界全系华为ADS,AI智能座舱已经覆盖主流价格带的关键车型。
技术平权的背后是规模效应,上汽乘用车与华域、延锋、清陶等零部件体系前置绑定、联合开发,核心模块跨车型共用,用规模摊薄研发制造成本。
用户导向,红海中寻蓝海
第三个特征是产品定义的用户导向。
上汽领导在成都车展期间说得很直接,两款07车型(MG07和荣威家越07)的共同底层逻辑是在红海市场中寻找蓝海。经过两三年调研验证与内部红蓝对抗得出的用户结论,经得起市场检验,也是产品快速获得认可的核心原因。
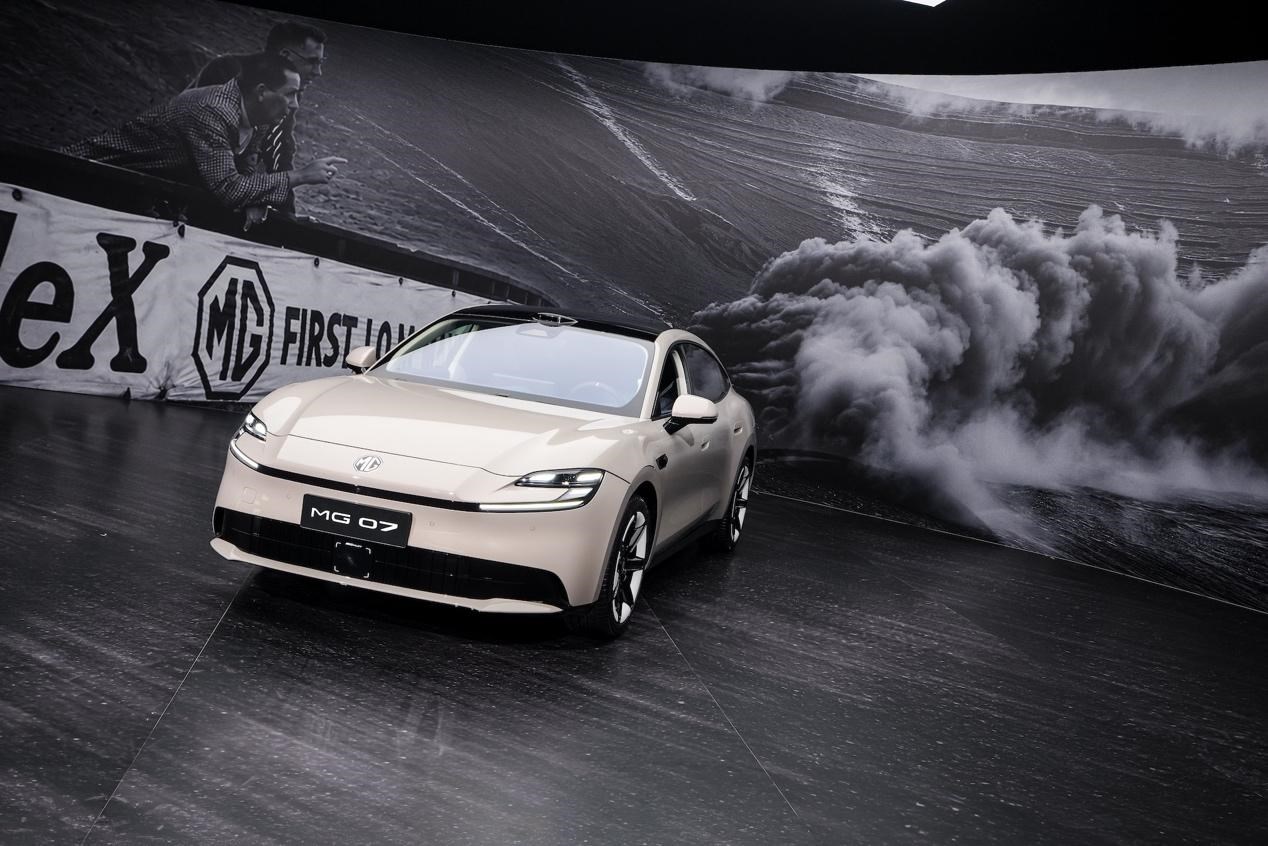
MG07瞄准拥有年轻心态的主流消费者。轿跑市场聚集了大量工作3到5年的年轻群体,追求个性潮流与领先的智能化体验,但20万级以上轿跑始终超出多数人预算。
MG07把轿跑潮流属性、高阶智驾与长续航体验下沉到主流消费区间,订单数据显示三十岁以下用户占比近65%,女性用户占比超45%,覆盖设计、金融、互联网等行业的高知年轻群体,与前期画像预判高度吻合。
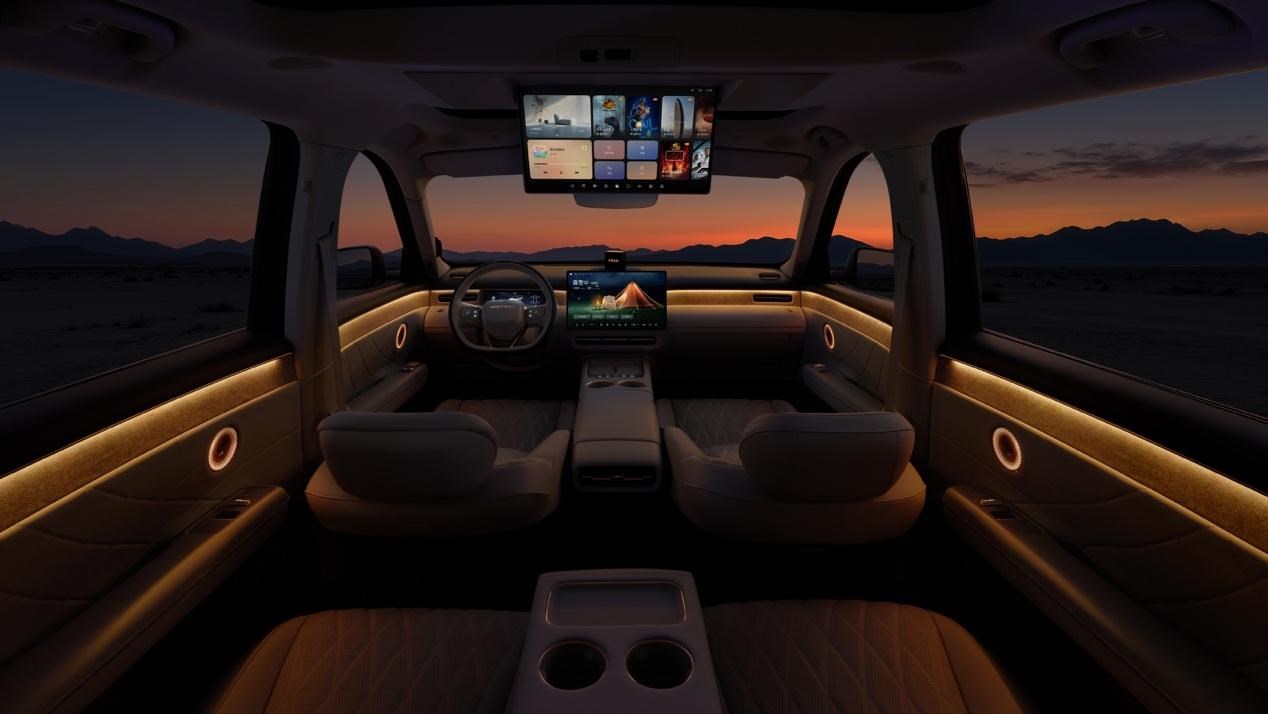
荣威家越07围绕家庭用户打造产品。上汽荣威品牌事业部总经理钱漾介绍,家越07把25万级奶爸车的完整体验带入15万级主流价位。盲订数据显示有娃家庭占比超过七成,直接验证了用户定位的准确性。915升后备厢加全车41处储物空间,零重力座椅、可制冰车载冰箱、后排吸顶大屏,每一项配置都围绕家庭出行场景展开,而非参数表上的数字堆砌。
多牌协同,全场景全覆盖
第四个特征是多品牌的精准卡位。
上汽旗下自主、合资、豪华三大阵营协同发力,形成覆盖代步、家用、个性、豪华、商用全场景的产品矩阵,在5万级到50万级的价格带上完成系统化布局。
自主品牌阵营承担规模突破与技术探路的双重角色。
荣威聚焦家庭用户,MG 主打年轻与全球化,智己定位高端智能,尚界与华境依托华为全栈智能方案。
从家越07的AI原生座舱到MG07的800V高压平台,从MG4的半固态电池到智己L6与LS6的全线控底盘,从尚界Z7/Z7T两月交付破2万到华境S月度销量四连增,五个品牌各有人群定位,产品之间形成互补而非内耗。
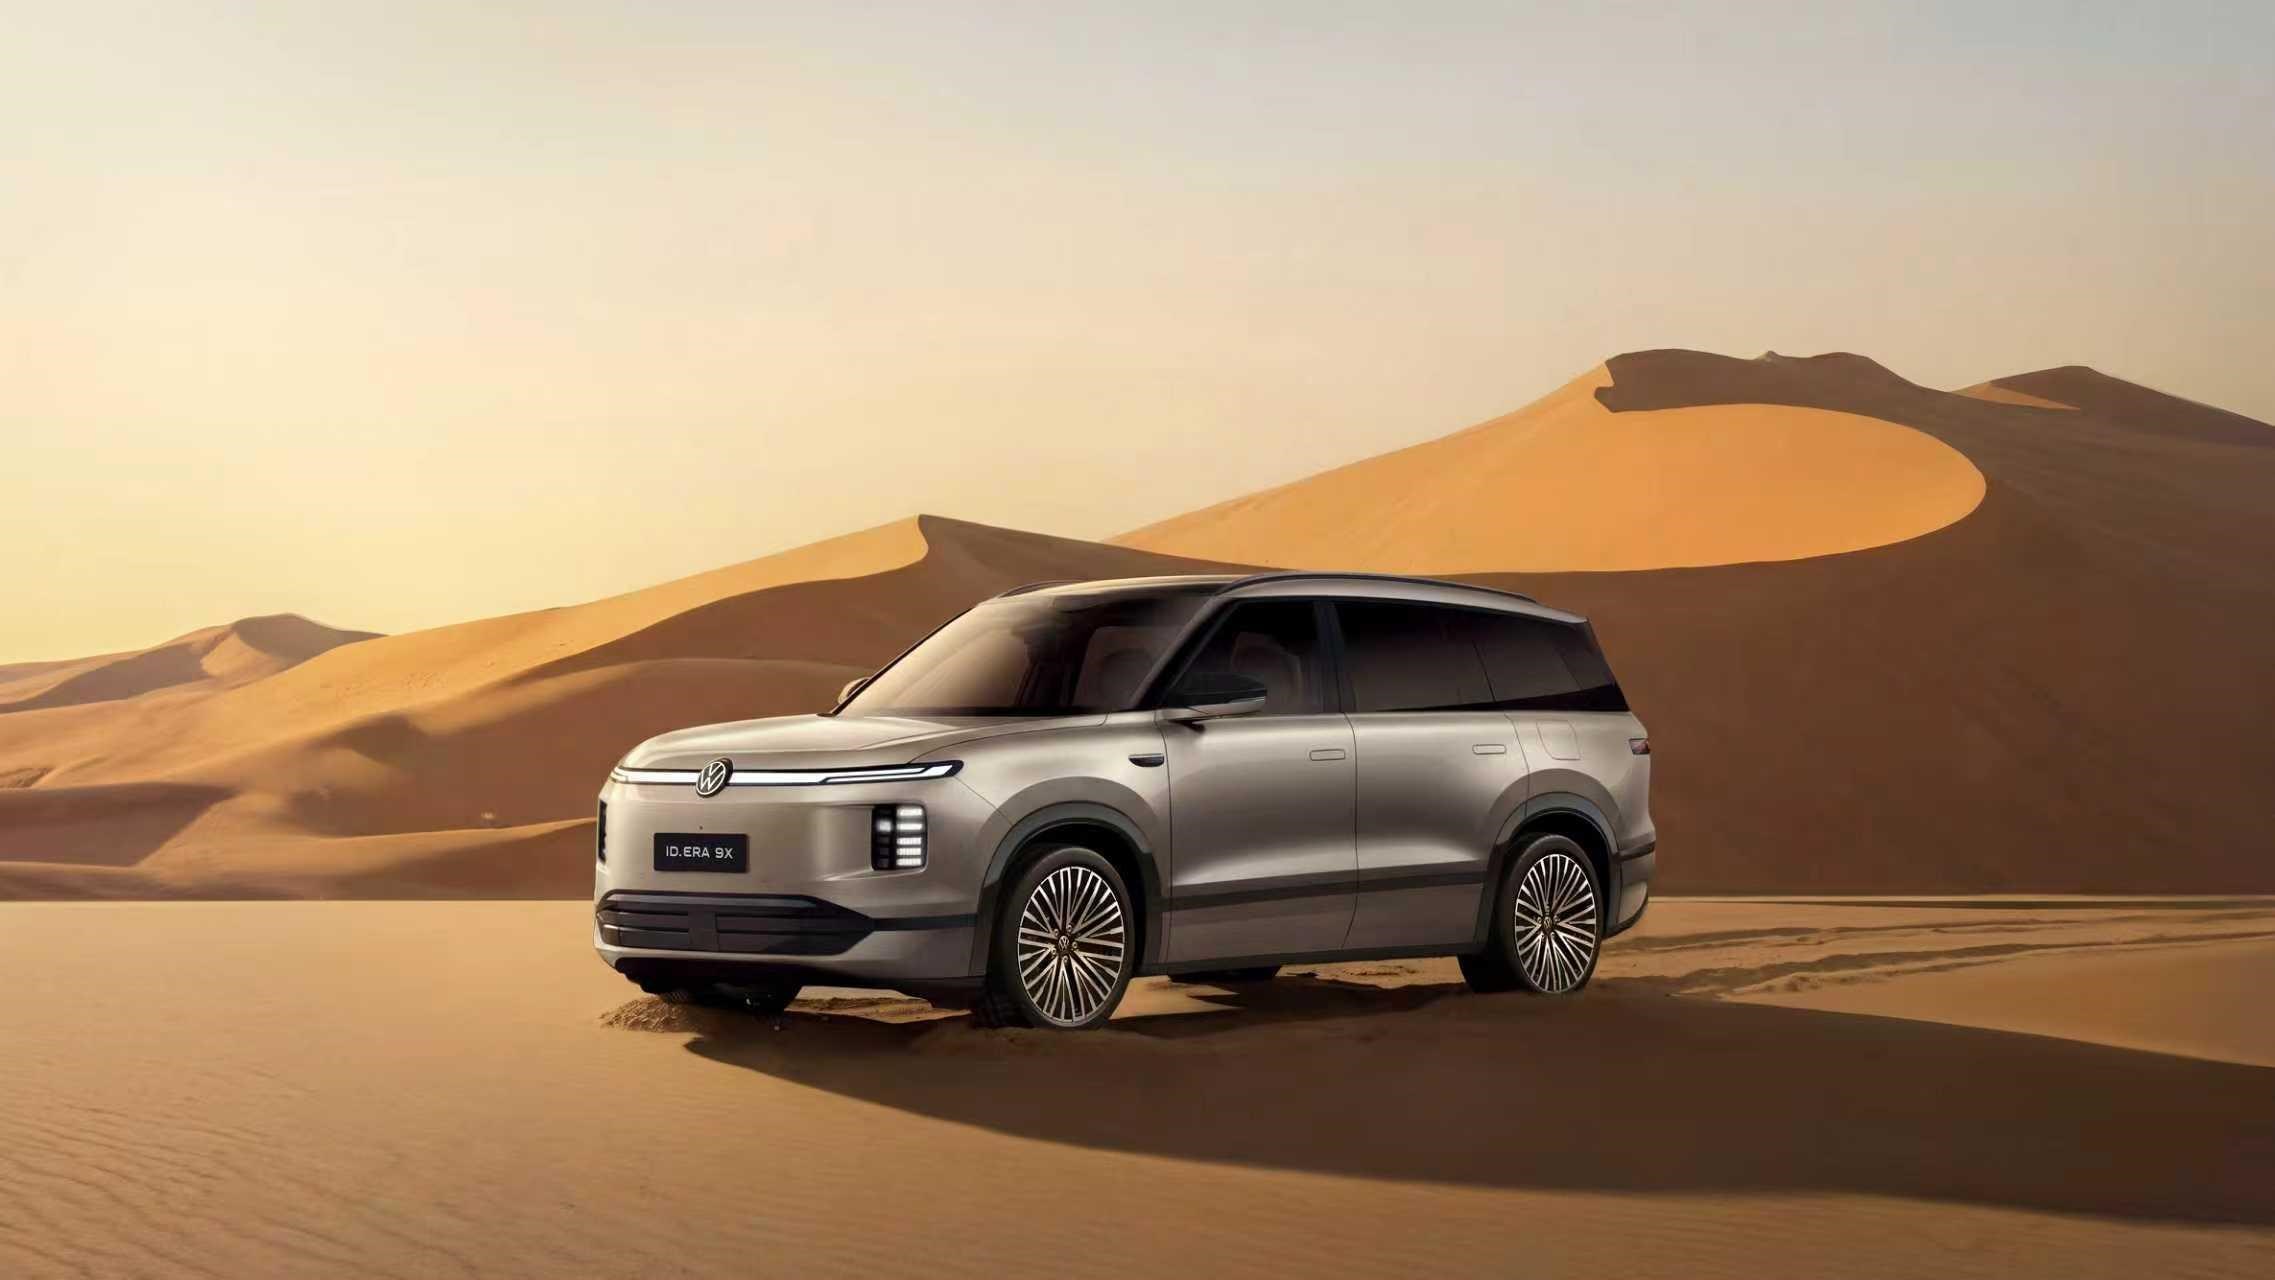
合资品牌阵营正经历从技术引进到共创共研的范式升级。
其中,上汽大众ID.ERA家族覆盖增程、插混与纯电,ID.ERA 5S以城市NOA智驾切入10万级家轿市场,ID.ERA 9X跻身增程大型SUV第一梯队。
上汽通用别克至境家族覆盖纯电、增程、插混三大电驱动车型,GL8新能源双子星延续MPV优势,凯迪拉克XT5 PHEV将全路况能力与第一梯队智驾深度融合。上汽大众续约至2040年,上汽通用续约至2047年,长期稳定性为产品持续投放提供保障。
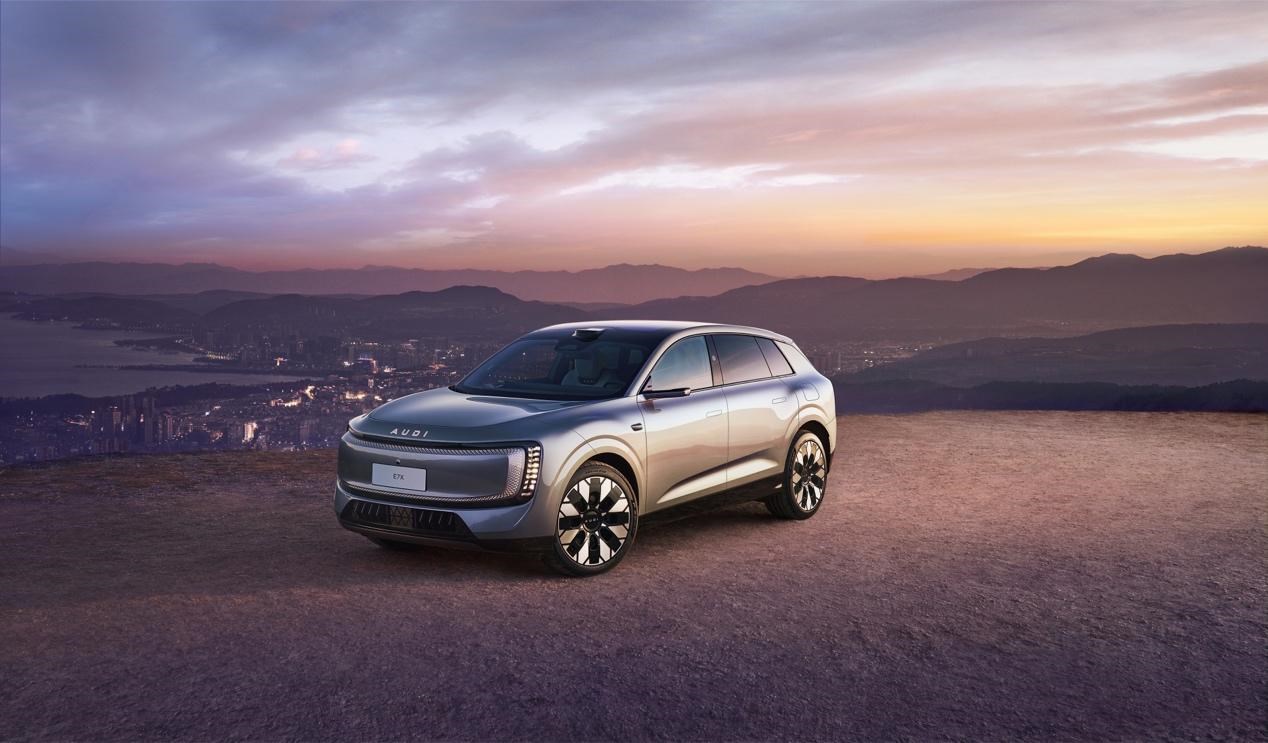
豪华品牌阵营以奥迪E7X为代表,成为首个百日内销售破万台的豪华纯电车型,搭载Momenta强化学习大模型与quattro全时智能四驱,quattro车型订单占比超60%。随着奥迪创新技术中心在上海成立,奥迪与上汽将基于ADP 2.0平台联合开发四款全新车型。
此外,商用车板块同步推进,上汽大通1至8月累计销售18.3万辆,同比增长31.3%。
车云小结
把上汽此轮产品投放放在一起看,四个特征并非孤立存在,而是相互支撑。
半固态电池、线控转向、AI原生架构的量产落地,为技术平权提供了内容;800V超充、高阶智驾、AI大模型下探至主流价位,让技术纵深转化为市场竞争力;以用户真实需求为原点的产品定义,在红海中开辟出细分蓝海;自主合资豪华多品牌协同,则让技术和产品覆盖全场景全价格带。随着合资2.0时代全面开启、大乘用车与大商用车改革纵深落地、海外Glocal战略持续推进,上汽正从谋篇布局转入全力冲刺阶段。
应该说,技术的持续落地以及新产品的持续释放,是后续销量增长最实在的支撑。
 未登录
车友评论0人参与


