

2026年,通信行业呈现冰火两重天。
一面是火焰,由算力驱动的景气高企,尤其是几家光通信龙头企业业绩与股价同步飙升;另一面是海水,传统业务持续收缩,三大运营商资本开支同比下降,一批依赖运营商订单的服务商毛利率被压缩至个位数。
繁荣只属于少数企业,多数通信公司仍在增长之外徘徊。
于是,一个与通信主业关联甚少的行业,成为它们共同的转型出口——储能。
2026年以来,通信企业跨界储能的公告接踵而至:有企业制造电池,有企业投建电站,有企业涉足消防。旧赛道的增长空间已然收窄,储能赛道的光亮正照进现实。
三个梯队:
成业者、顺势者、观望者
将跨界企业归位,大致可分三个梯队。
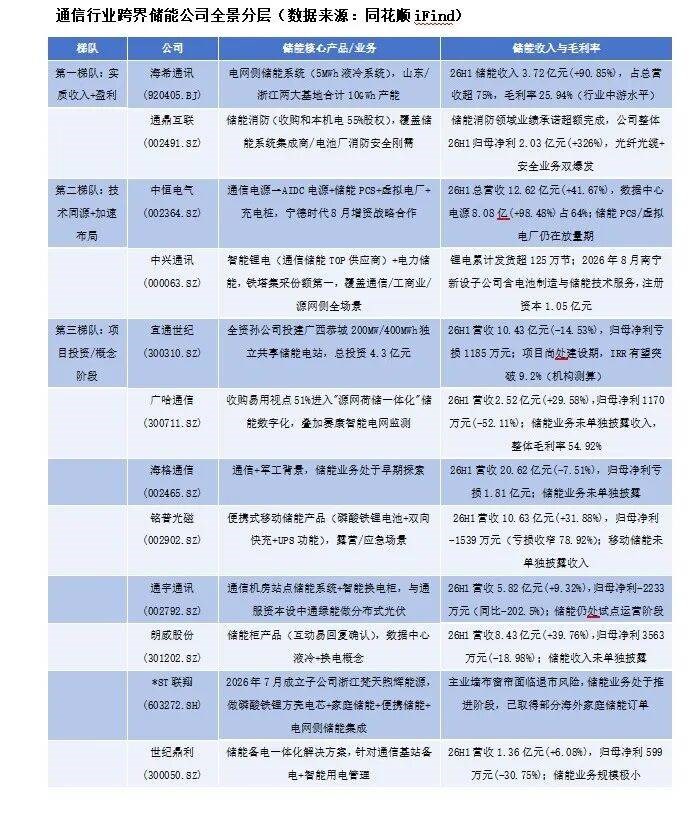
第一梯队,是已形成实质储能收入的公司。最具代表性的是海希通讯(920405.BJ):这家原以工业无线遥控设备为主业的北交所公司,2023年切入储能领域,2026年上半年储能收入3.72亿元、同比增90.85%,占总营收超75%,毛利率15.87%。
转型力度很大,代价亦同样显著:储能业务摊薄了整体毛利率,上半年公司整体毛利率由34.37%降至23.54%,储能业务毛利率较上年同期下降11.67个百分点,折旧与减值压力开始显现,上半年归母净利润同比下滑38.89%。
另一家是通鼎互联(002491.SZ),2025年3月以2.915亿元收购和本机电55%股权,切入储能消防。这一细分市场因政策强制配置而需求刚性。公司业绩承诺超额完成,上半年归母净利润2.03亿元、同比增长326%。
第二梯队,依托技术同源性正在加速布局。中恒电气(002364.SZ)深耕开关电源二十八年,顺势将技术延展至AIDC电源、储能PCS与虚拟电厂,上半年数据中心电源收入8.08亿元、同比增98.48%、占总营收64%;同年8月,宁德时代以约41亿元增资其控股股东杭州中恒科技投资有限公司,交易完成后持股49%。
中兴通讯(000063.SZ)的布局更早:其通信用智能锂电累计发货超125万节,中国铁塔集采份额第一,2026年8月在南宁新设注册资本1.05亿元的子公司,经营范围直指电池制造与储能技术服务,实现从通信备电向电力储能的延伸。
第三梯队,尚处于概念布局或早期探索阶段。宜通世纪(300310.SZ)9月宣布投资4.3亿元,在广西恭城建设200MW/400MWh独立储能电站,一家当期仍处亏损的公司投下重注,弹性大、风险亦高;广哈通信以6630万元收购北京易用视点科技有限公司51%股权,新增抽水蓄能数字化业务;较为激进的是*ST联翔,主业墙布窗帘面临退市风险,2026年7月成立子公司涉足磷酸铁锂电芯与储能系统,被市场视为拓宽收入来源的途径。
这一梯队的储能更像一种叙事:股价先行上涨,收入姗姗来迟,部分布局甚至难以落地。
风口当前,风险暗藏
三个梯队背后,是三条正在汇合的产业趋势。
其一,通信基站锂电替代加速:2026年2月,中国移动(600941.SH)启动2.633GWh通信用磷酸铁锂电池集采,铅酸电池正被锂电池成规模替换。这是通信行业为储能输送的最直接订单。
其二,AIDC配套储能需求兴起:AI算力对电力的消耗与日俱增,据EVTank测算,在20%—50%储能配比、3—5小时时长配置下,中性情形下2030年AIDC用储能电池新增需求将达63.7GWh。
其三,独立储能商业模式逐步落地:国家层面已建立电网侧独立新型储能容量电价机制,广西等地独立储能已进入电力现货市场。
2025年,部分区域的部分独立储能项目平均内部收益率已提升至8%至12%。储能电站正从“政策工程”转变为经营性资产。
然而,机遇与风险并存。储能行业自身正深陷价格竞争,海希通讯上半年储能业务毛利率已降至15.87%、较上年同期下降11.67个百分点,即是前车之鉴;重资产跨界对现金流的消耗,对仍处亏损的宜通世纪而言不啻严峻考验。
更需警惕的是,当“跨界储能”成为热点,概念炒作与保壳博弈便会掺杂其中,*ST联翔的案例并不鲜见。
容量电价落地不及预期、现货电价持续低迷、行业产能过剩,任何一个变量,都可能使“第二增长曲线”演变为风险敞口。
储能不会拯救所有通信公司,正如算力红利并非惠及每一家企业。这条转型之路,最终能有几家企业走通,尚需时间检验。
 未登录
车友评论0人参与