

欧洲汽车市场,正在发生历史性变化。德国联邦统计局最新公布的数据显示,2026年前7个月,德国从中国进口全新乘用车达到175000辆,同比暴涨120.9%,占德国新车进口总量13.8%。这一规模,已经超过捷克、西班牙,中国首次成为德国最大乘用车进口来源国。
在此之前,捷克长期稳居德国进口车来源地榜首,今年1-7月捷克向德国出口新车173000辆,以微弱差距落到第二位;西班牙以157000辆排在第三;美国仅59000辆,位居第四。
大盘层面,德国前7个月新车进口总量约130万辆,同比上涨16%,整体进口市场保持增长,而中国品牌是拉动增长最核心的力量。
进口报关数据,反映的是整车进入德国的规模;而德国机动车管理局KBA的上牌注册数据,则能直观看到中国品牌在终端市场的真实接受度。
汇总2026年1-8月的新车注册数据,多家国产新能源品牌在德国市场销量实现倍数级增长。
比亚迪以36748台的上牌量领跑,市场份额1.9%,同比增幅高达329.1%。在当地,Atto 3(元PLUS)、Seal(海豹)是走量主力,紧凑级SUV和中型轿跑,契合德国家庭日常代步需求;高端车型唐、汉作为补充,主攻大空间家用与商务市场。
MG排在第二位,累计上牌23157台,份额1.2%,同比增长48%。MG4纯电两厢车是品牌销量支柱,小巧车身、亲民售价,非常适合德国城市短途通勤;MG ZS纯电SUV作为第二主力,瞄准入门家用市场。
零跑累计上牌13392台,市场份额0.7%,同比暴涨279.3%。主力车型是零跑C10,中型家用SUV,依靠丰富的智驾配置和有竞争力的定价快速打开市场。
小鹏累计上牌5773台,份额0.3%,同比增长257.7%,主力为G6中型纯电SUV,凭借800V快充、高阶智驾,吸引看重科技属性的欧洲用户。
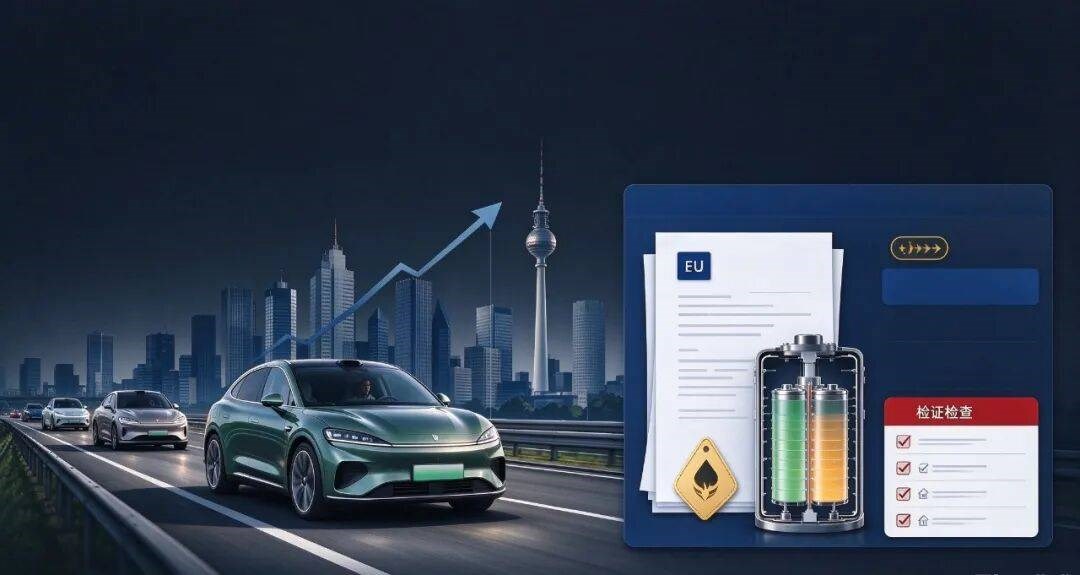
亮眼的销量,代表国产车型在欧洲本土获得消费者认可。但增长背后,欧盟电池法规EU 2023/1542带来合规压力。
出口车辆动力电池需要电池护照、完整碳足迹溯源,2027年还将执行再生金属硬性指标。简单依靠低价走量的模式难以为继。
车企已经开始布局本土碳核算、属地售后体系。国产汽车在德国市场迎来高光时刻,但欧洲市场的竞争下半场,合规能力将成为必备入场券。
 未登录
车友评论0人参与