

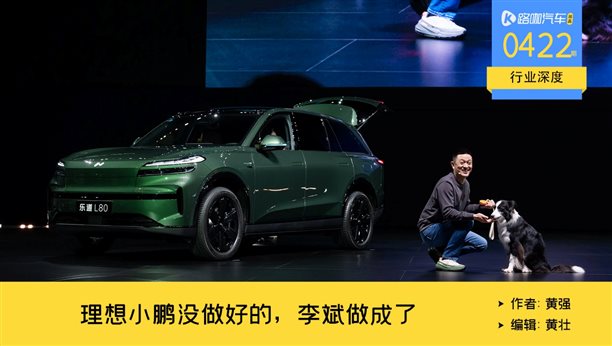
李斌,默默交出了一份中国车市同期TOP3的成绩单。
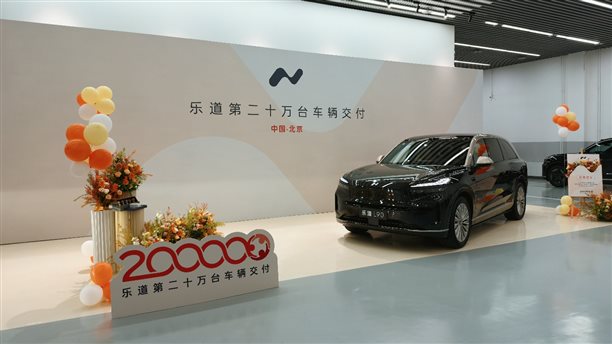
10月8日,乐道达成了2年20万辆的销量数字。放在如今波谲云诡的中国车市里,这组数字的含金量其实,比很多人想象的,反差大的多。
从2026年开始,中国车市进入转折点。按中汽协统计口径,2024年,销量3143.6万辆,同比增长4.5%,2025年,销量3440万辆,同比增长9.4%。还有几组关键数据,2024年乘用车出口495.5万辆,同比增长19.7%,2025年乘用车出口604万辆,同比增长21.9%。
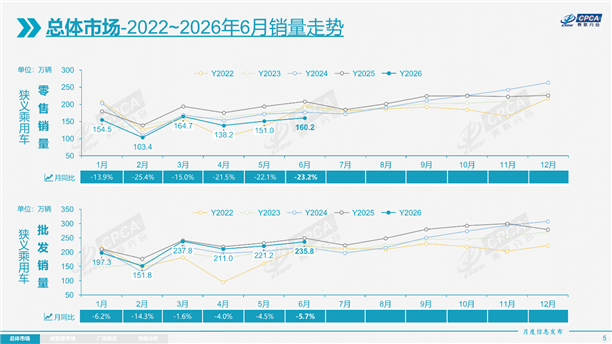
2026年上半年,国内汽车销量992.1万辆,同比下降21.1%,乘联会统计乘用车销量同比下降20.2%。
国内市场的竞争压力越来越大,且进入2026年开始,绝大多数汽车品牌,都无法延续前几年的销量势态。
从2026的1-9月销量这个维度切入,理想为29.34万辆,同比下降1.25%,小鹏为28.43万辆,同比下降9.2%。再看蔚来三个品牌,为30.03万辆,同比增长49.2%,旗下蔚来、乐道、萤火虫交付均创历史新高。
排在小米之后的,中国第二?
在2023-2024年同期推向市场的新品牌首款车型正是上市销售,按销量结果为导向,同期里乐道排在第三位。具体排位是,小米>方程豹>乐道。
如果按纯电这个单一能源形式进行统计,那具体排位还要再变成,小米>乐道,>其他。
还可以进一步加上业内普遍下滑,但蔚来三品牌却能逆势增长,但这并不是乐道品牌含金量的全部。
数字上看,乐道2026年1-9月交付量为7.01万辆,这略高于2025年1-9月的6.94万辆。
很多人低估了这个数字的含金量,尤其是今年9月乐道的销量比2025年同期有比较明显的波动。因为,要分析数字之前,有2个前提要铺垫。
- 乐道从首款车型上市至今,并未采取以价换量的模式,来实现销量数字的快速扩张。
- 与同类品牌相比,乐道推出的新车型序列,并未是价格和定位继续向下,来实现销量数字的快速扩张。
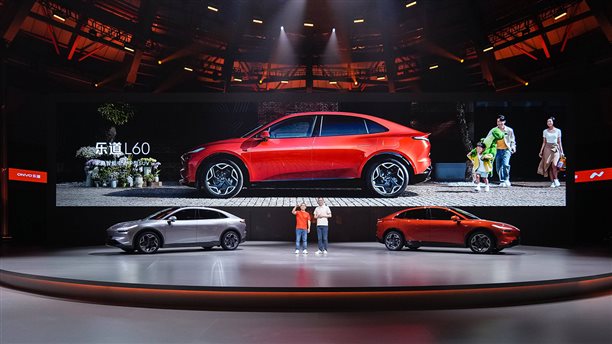
2024年首次上市时,乐道L60的整车售价区间为20.69万-25.59万元,Baas电池租用方式购买为14.99万元起。2026年的最新款乐道L60,整车售价19.28万-22.28万元,Baas电池租用方式购买为13.58-16.58万元。
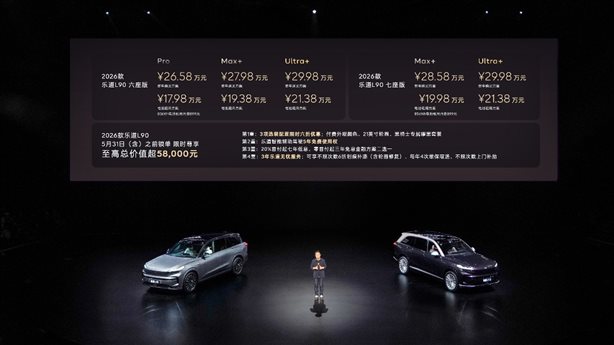
乐道L90在2025年上市时,整车售价区间26.58万-29.98万元,Baas售价17.98万-21.38万元。2026年新款上市,整车售价和Baas售价区间都不变。第三款车型,乐道L80在2026年5月上市,整车售价区间24.28万-27.98万元,Baas售价区间15.68万-19.38万元。
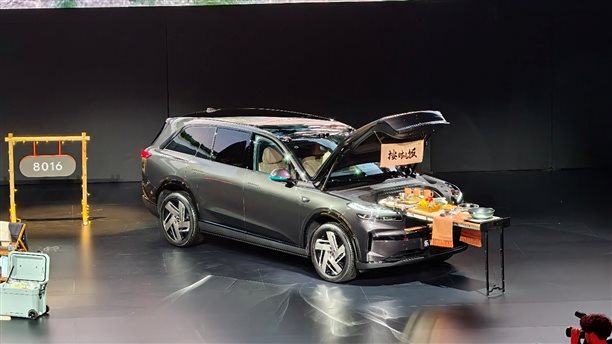
在20万元以上的市场打拼,向上竞争换取销量数字的增长,难度和挑战无疑比向下层市场要销量更大。
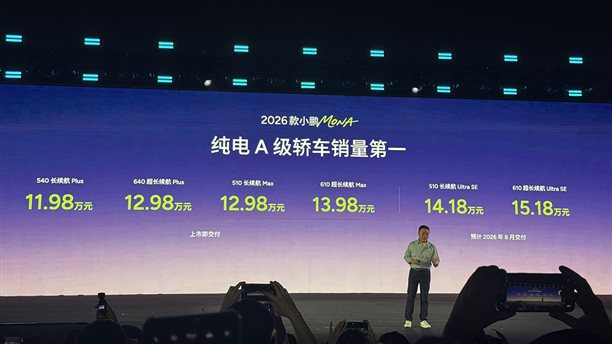
与乐道相比,小鹏的第二序列是MONA冲向了10-15万的最大众市场,起售价在11.98万元。MONA M03起售价定在了11.98万元,2026年上市的L03车型,将售价区间定在了12.38万-15.68万元。本质上,因为差价不足5000元,所以M03和L03的用户定义逻辑其实没变。
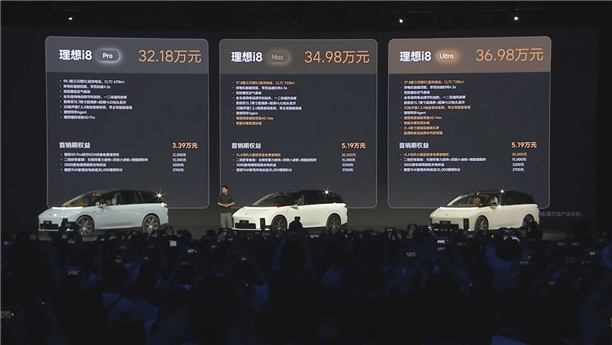
理想的i系列进入市场,也采取了下探的路线。理想i8的售价区间30.98万-33.98万元,理想i6的售价区间24.98万-26.98万元,这都比之前的增程车型售价更低。纯电比增程价格更低,这种反认知的操作,也直接刺激到了很多人的购买欲。
除了理想和小鹏这2个和蔚来长期处于被讨论范畴的品牌之外,再参考2024年-2026年同类的新品牌来对比,其中的反差会更明显。
2023年-2024年,中国车市里新增了方程豹、智界、小米汽车、享界这4大主流品牌。
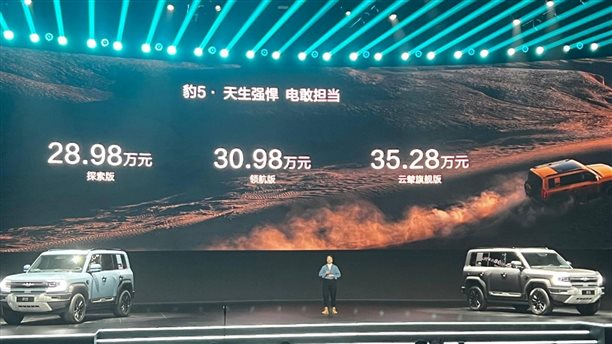
方程豹,2023年全年销量0.75万辆,2024官降5万元后增长至5.63万辆,2025年因钛7的加入逆势快速增长至23.46万辆,其中钛7上市3个多月取得了近9万的销量。
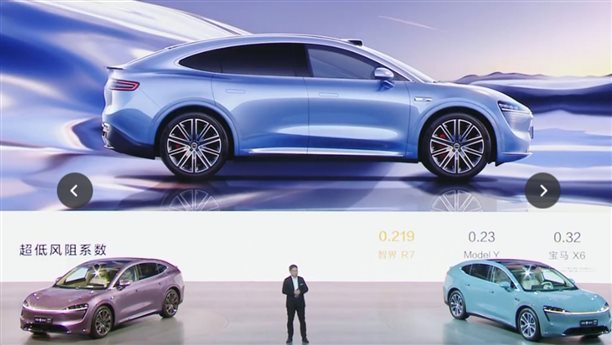
智界,2024年全年销量5.79万辆,2025年为9.04万辆。
享界,2024年全年销量0.3万辆,2025年为3.57万辆。
小米汽车,2024年全年销量13.68万辆,2025年为41.1万辆。
中国第二,乐道是实至名归。
蔚小理里,为什么轮到李斌做成了
推出第二品牌或者第二序列,几乎是中国汽车市场里,所有车企的标准操作。
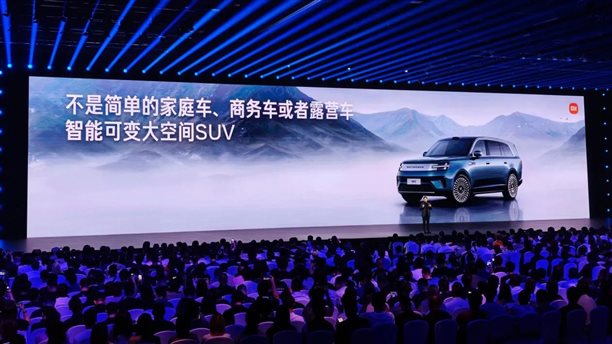
小米推出了澎程,华为有鸿蒙智行旗下的五界,车BU大量的深度合作,吉利有极氪和领克,比亚迪有方程豹和腾势,长安有深蓝和阿维塔,长城有坦克。
但,这对于品牌来说,本质上是一招险棋。做好了,是1+1>2,做不好,很容易形成副作用。
因为,一旦第二品牌或序列能够销量增长,这会强化第一品牌的消费者认知。但,如果第二品牌没法让人用钱包投票,则需要增加更多的解释成本。
放在前几年的市场环境里,热钱仍然关注汽车,市场大盘在持续增长,再加上很多人对新技术有比较旺盛的体验欲,二品牌的试错成本自然不高。但现在,这不止是变得越来越难,更是越来越险。
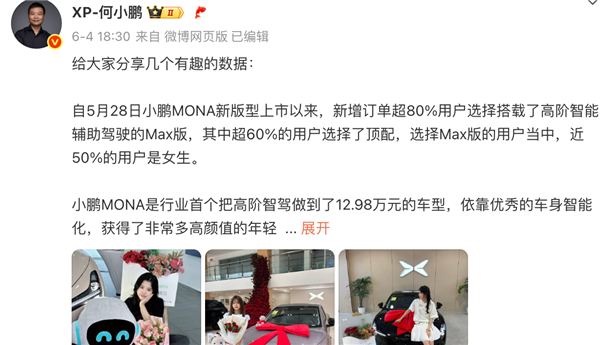
案例有很多,2024年小鹏MONA M03作为品牌拯救者出现,最终上市4个月就下线了5万台,而整个品牌的全年销量则为19万辆。2025年,小鹏MONA M03的销量超过17万辆,占比超整个品牌全年销量的40%。
MONA序列的成功,也直接改变了从资本到消费者对于小鹏品牌的长期认知。2023年到2025年,单车成交均价从超19万元,变成了近15万元。
而在如今的市场环境里,车企的共识是高端化。因为,高端才能产生更多利润和企业长期可持续性,保证有正向现金流来持续研发,保持领先。
理想汽车,从只做增程,到增程+纯电双路线推出i系列后,也出现了大体相同的走势。2023年-2025年,单车成交均价从近32万元,走到了26万元。
当然,其中付出的解释成本也是更大。首先是,用户基盘的不解,在推出增程技术并取得优秀销量数字时,宣传语是“增程非过渡技术,重新进行定义无忧”,但当推出纯电i系列时,话锋由进一步转变为,重新定义无忧虑的纯电。其次是,对定价认知的重构,整个车型谱系都在进行新一轮的大调整。
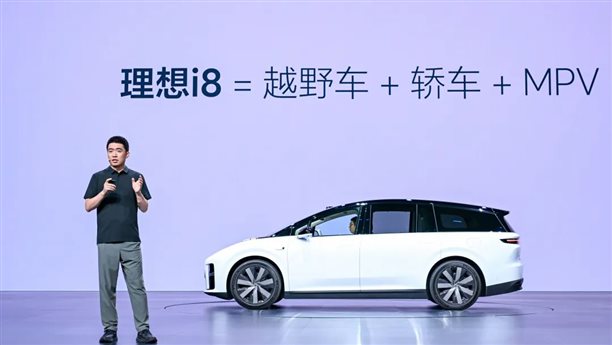
首先是理想i8的上市,3款车型售价32.18万-36.98万元,上市后一周内进行SKU大调整,3款车型整合为1款,售价为33.98万元,进入2026年进一步推出新款后驱版本,价格进一步下探到30.98万元。
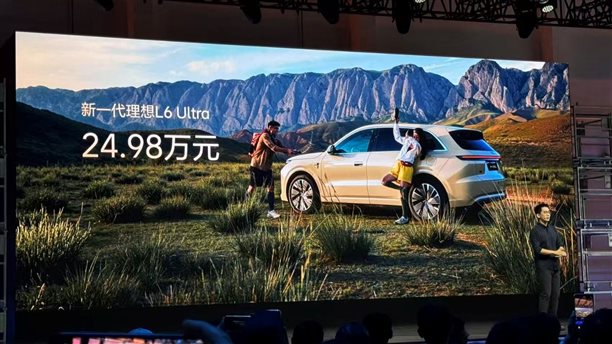
其次是理想i6的上市,售价24.98万元,作为旗下毛利率最低的产品,在配置和价格上都是非常能打的表现,也在上市后长期占整个品牌的销量比例超过50%,甚至高于小鹏MONA M03。但,它的出现,也让理想L6如何被认知出现了很大的挑战,最终在2026年7月,其新款版本上市时,将原有的2个版本整合为1个,原本24.98万元和27.98万元的指导价统一调整为24.98万元。
至于接下来是否会调整理想L8的售价,还有待观察,目前理想L8指导价区间为36.98万元起,比理想i8的顶配33.98万元还贵3万元。增程比纯电更贵,这是和整个汽车市场相反的定义,自然也是会劝退不少潜在消费者。
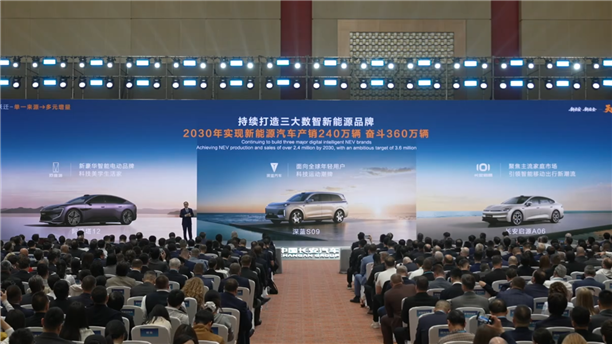
当然,理想和小鹏的第二序列都是做的有模有样,此处引入只是作为样本意义。还有很多同类的品牌,也是在多变中,存在认知和发展逻辑的调整。比如,从去年开始的各大车企整合潮,就是在对大量试水之后的收敛。极氪和领克之间的整合,昊铂和埃安之间的整合,最新的阿维塔与深蓝之间的整合,本质上要做的都是一件事,“攥紧拳头,统一认知”。
乐道能取得眼前的成绩,初步取得突围,和市场里的大多数相比,其实本质上就是一件事“长期Vs短期”的企业控盘抉择。
短期,见效快,难度低,可持续时间较短;
长期,见效慢,难度高,可持续时间较长。
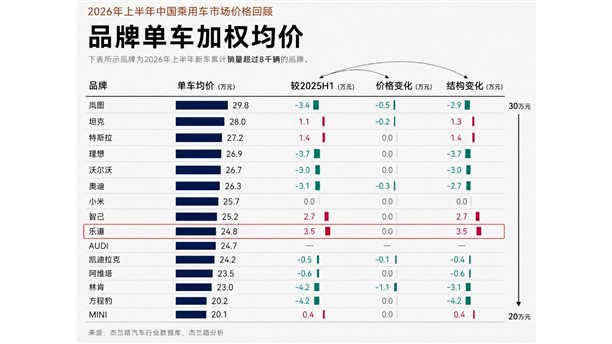
按杰兰路不久前所发布的《2026 年度上半年中国乘用车市场品牌价格回顾》,乐道单车成交均价24.8万元,高于AUDI、凯迪拉克、阿维塔、方程豹,只比小米品牌低了9000元。乐道正在和特斯拉、理想这2个强力品牌,在细分市场上正面竞争且不落下风。
从技术上解释,是整个集团一盘棋的贯穿打通。既有可充可换可升级的补能体系,又有900V的率先应用,轻量化的不断打磨,甚至是引领了整个市场前备舱的发展。
而从企业的层面解释,则是这家企业的战略定力。比如,重新理解什么是家用,并对其打磨和创新到DNA。
全家都喜欢、三代人都喜欢、要喜欢也要得体,这些都是之前不曾出现过的产品定义话题。
究竟要满足哪一类的人群,对行业的进步是否有意义等。这些才是乐道真正出彩的地方,不内耗、新的有效赛道,这是道的层面,而非简单的术。
最终,信任才是人与人之间连接最深刻的部分。
写在最后:
这几年,李斌和秦力洪其实是变了不少。
变成了,汽车圈里不爱太多解释的人群。说出自己的愿景和目标,并围绕其不断推进,发现并解决问题,不断迭代持续优化。
20万辆更多只是个数字,要看的更多重点其实是,超过35%的奥迪宝马等传统豪华品牌用户,为什么会选择它,并且认可其理念。还有,那些原本选择汉兰达的人群,已然是充分享受过全球经典家用SUV之后,又如何被乐道所吸引。以及,那些曾经选择增程的大家庭,为何又会转投乐道的怀抱。
乐道很显然是要被重新认知的,私以为,王守仁所说的知行合一,才是乐道的破局之点。
知而不行,只是未知;知中有行,行中有知。喜欢反复横跳的人群,肯定是有它存在的道理,但相信只是极少数。
 未登录
车友评论0人参与