

9月新能源重卡渗透率首破50%,22.64万辆累计销量印证商用车电动化拐点已至。
2026年9月,国内新能源重卡销售3.31万辆,同比增长37%,环比增长23%。
在重卡整体销量同比下滑21%的金九旺季,新能源重卡渗透率达到50.28%,首次突破50%关口,比去年同期的28.93%高出超20个百分点。
这意味着今年9月每卖出两台重卡,就有一台是新能源。1到9月,新能源重卡累计销售22.64万辆,同比增长64%,累计渗透率38.10%,比2025年全年高出近10个百分点。
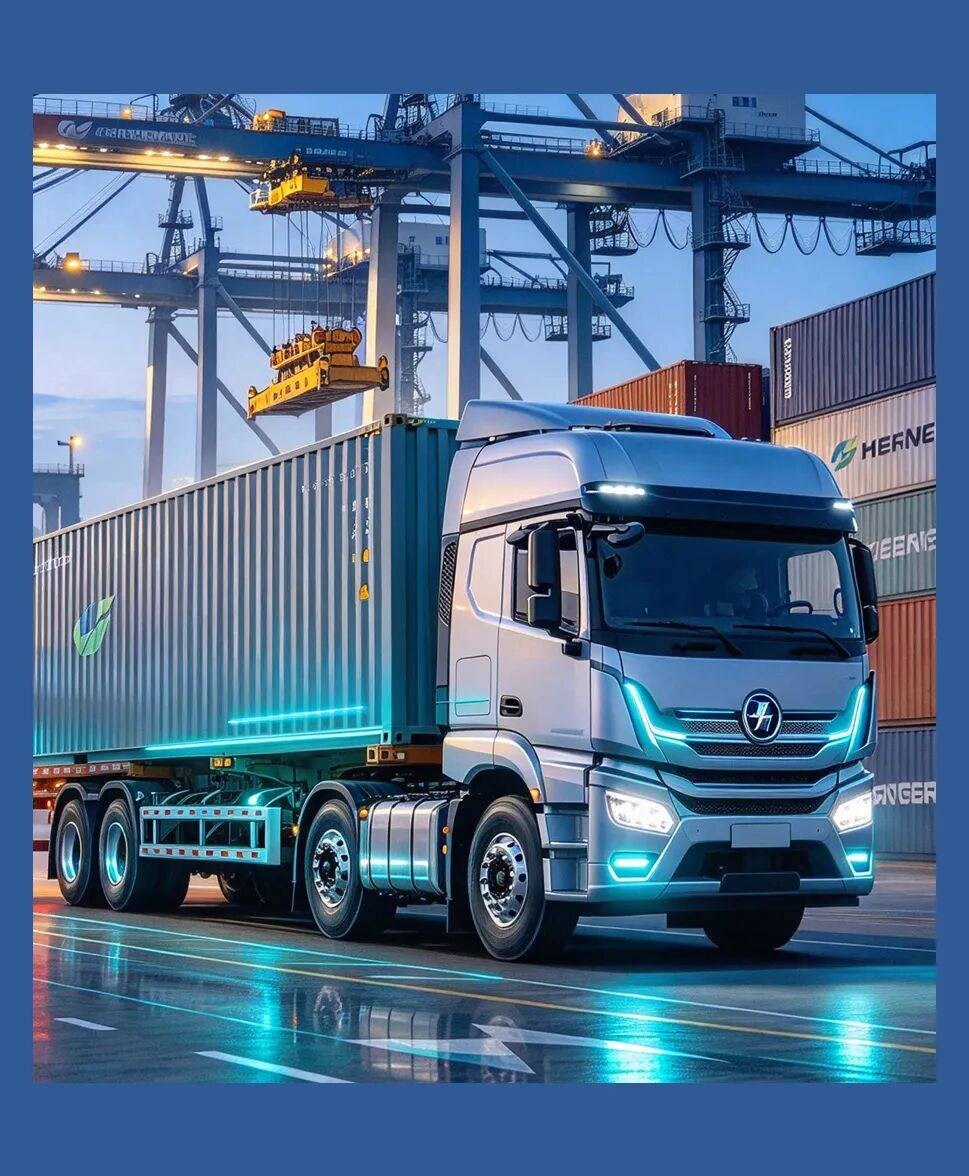
这个50%不是偶然。新能源重卡渗透率已经连续5个月超过40%,从港口矿山的封闭场景一步步跑到干线物流的开放道路。
11部门联合印发的推动新能源重卡规模化应用实施方案提出,到2030年渗透率达到40%。而现在,2026年9月的单月渗透率已经把2030年的目标甩在了身后。

重汽5502辆连冠
9月新能源重卡月榜冠军争夺战中,中国重型汽车集团有限公司(以下简称中国重汽)以5502辆摘冠,这是中国重汽今年第5次拿下月榜第一,同比暴涨112%,在前十企业中增幅排名第一,月度份额16.6%,龙头优势进一步凸显。

一汽解放汽车有限公司(以下简称一汽解放)和徐工集团汽车事业部排名第二和第三,销量双双突破5000辆,分别达到5130辆和5121辆,份额同为15.5%。三一重工股份有限公司(以下简称三一重工)以4251辆排名第四,份额12.9%。
第二梯队同样激烈。福田汽车销售2747辆排第五,陕西汽车集团销售2590辆排第六,东风汽车集团销售2531辆排第七,三家差距极小。
远程新能源商用车销售1239辆排第八,山东雷驰新能源汽车销售774辆排第九,同比大涨99%,成为本月最大黑马。
联合重卡销售562辆排第十。前十企业合计份额达到92.1%,前五企业合计份额68.8%,行业集中度持续提升。
1到9月累计销量更能看出全年格局。中国重汽以3.66万辆领跑,份额16.2%,比去年同期提升5.1个百分点。
徐工集团汽车事业部累计3.59万辆紧随其后,份额15.9%。三一重工累计3.14万辆排第三,份额13.9%。
一汽解放累计2.9万辆排第四。累计销量破万的企业已经达到8家,行业头部效应持续增强。重汽、联合重卡、山东雷驰和广汽领程同比分别增长139%、181%、387%和133%,实现翻倍增长。
牵引车是新能源重卡增长的核心引擎。9月新能源牵引车销售2.56万辆,渗透率高达64.48%。一汽解放以4607辆拿下牵引车月榜冠军,这是解放今年首次在新能源牵引车领域登顶。
徐工集团汽车事业部4313辆排第二,中国重汽3675辆排第三,三一重工3186辆排第四。
1到9月最热销的车型是三一重工的纯电动牵引车,单品销量4595辆。目前新能源重卡最热销的十款车型全部是纯电动充电型,其中九款是充电牵引车。

从港口矿山到干线
物流政策补能双轮驱动
新能源重卡能在9月突破50%渗透率,背后是多重因素的叠加。国四和国五柴油重卡加速淘汰更新,交通运输部要求新上营运证的重卡新车强制安装AEBS紧急制动系统,直接拉动了换购需求。

与此同时,油气价格维持高位,燃气重卡丧失了经济性优势,原本在燃油和燃气之间犹豫的用户,更多转向了新能源。
更重要的是应用场景的突破。早期新能源重卡主要集中在港口、矿山、钢厂等封闭场景,路线固定、里程可控。
现在新能源重卡已经开始向干线物流延伸,9月新能源牵引车渗透率达到64.48%,说明长途运输场景正在被快速打开。
全国339座城市有新能源重卡销售,9月单月新增3城,247座城市销量超过百辆,深圳、广州、杭州、唐山、北京等12座城市累计销量已超4000辆。
政策层面的支撑力度空前。交通运输部、国家发改委、工信部等11部门联合印发推动新能源重卡规模化应用实施方案,提出到2030年新能源重卡保有量突破160万辆,围绕国家高速公路网建设零碳公路运输通道3万公里,布局重卡充换电站3000个左右。京津冀、汾渭平原等重点地区固定线路短倒运输电动化比例要求超过80%。
补能基础设施也在加速落地。超充电池迭代升级,充电时间不断缩短。换电模式在特定区域和场景中并行发展,云南等地已经探索出高原重卡绿色补能新模式,通过10千伏电网高压直挂技术,直接输出750伏匹配重卡充电需求,占地面积减少40%。充电和换电两条技术路线并行,根据不同场景灵活选用,为新能源重卡的规模化应用扫清了补能障碍。
50%是一个标志性的数字。它意味着新能源重卡不再是政策驱动下的小众选择,而是市场驱动下的主流选项。
从港口矿山到干线物流,从封闭场景到开放道路,新能源重卡用22.64万辆的累计销量证明,商用车电动化的拐点已经到来。
 未登录
车友评论0人参与