

14年前的历史,开始在中国车企身上重演。
三国演义、春秋战国,这些是很多中国人熟知的书籍,并因其中的很多段落所津津乐道。至于留下的轨迹和结论也很清晰,总之不论怎么说,最终留下的思维习惯是,凡事多数时刻总是要分个次序的,谁是第一,谁是第二,谁是第三。不过,这世界显然没有这么简单,因为尤其是到了商业社会里,还可以有双赢,甚至是三赢。
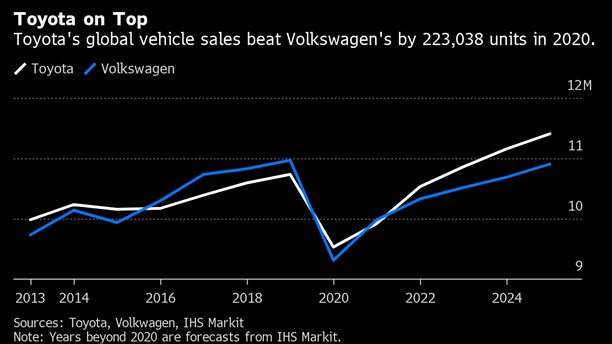
14年前的2012年,那是大众和丰田争夺全球销量冠军的元年,这段故事非常精彩,大众靠着造车理念上的切换,开始从PQ或其他单一平台全面转向MQB和MLB等模块化平台,后面的故事精彩至极。
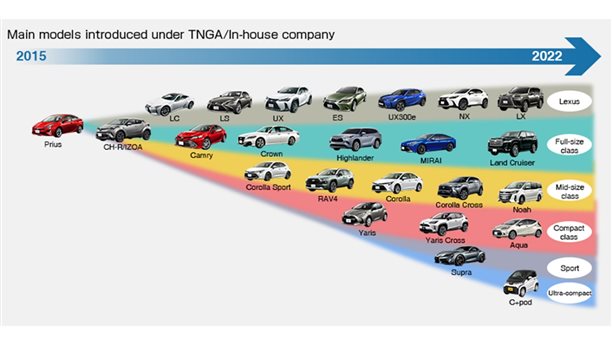
2012年-2015年,丰田靠着强大的全球布局,尤其是北美的销量,顶住了大众的反攻。2016-2019年,大众则凭借中国市场的暴涨以及SUV大量推出,完成了反超,并最终逼出了丰田改变造车逻辑,推出TNGA,甚至是2015年年末尾气门都没能挡住大众的反攻。
这一幕,和如今的智能新能源何曾相似,车企之间发起新的挑战赛,不过这场竞赛背后还有一条主线,随着近期大量车企陆续发布三季度财报,开始重新回归公众视野。
销量冠军还是盈利冠军,这是个问题
生存还是毁灭,这是个问题。
汽车市场里同样要回答相同的设问,销量还是赚钱,如果用短期视角来看,这甚至是一个“全都要”的答案,但中长期来看,对不起,结果倒推时,其实很多时候只能选择一个。
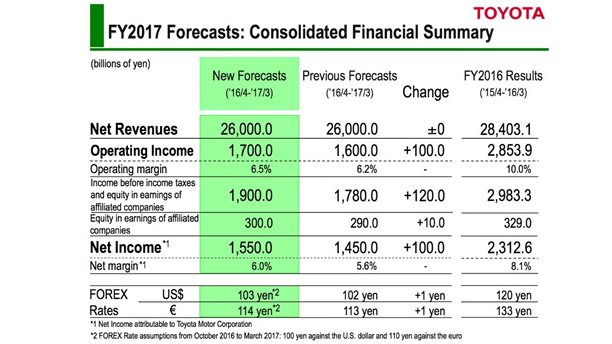
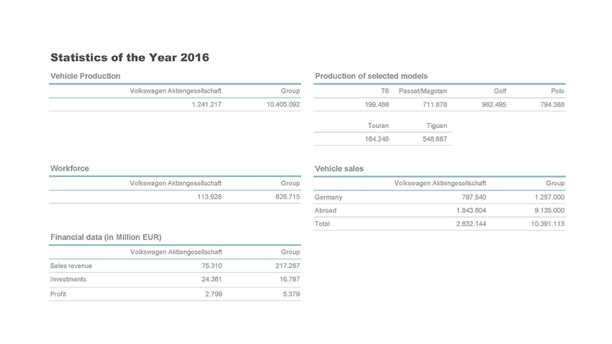
以2016-2019年的公开财报数据为例,2016年,大众以1031万辆反超丰田的1017万辆,但利润上大众为57亿美元,作为对比丰田为169亿美元。之后的几年,以同样的数据口径,大众在2017-2019年面对丰田都能取得23万辆以上的领先,不过在利润层面,2017年丰田的领先大众94亿美元,2018年丰田领先大众72亿美元,2019年丰田领先大众36亿美元。
所以,很长一段时间以来,其实有一个段子是,大众卖3辆车才能赶上丰田卖一辆的利润。而从丰田切换TNGA开始,再到2020年开始的全球黑天鹅事件,以及不同车企按照不同时间节奏推进智能电动车的切换,2020年至今丰田对上大众利润,已经是降维打击的状态。
2020年,领先89亿美元,2021年,领先75亿美元,2022年领先11亿美元,2023年123亿美元,2024年160亿美元,2025年242亿美元。
做到了世界第一,但不赚钱,那这事儿显然是有点太扯了。
好,让我们把目光回归到眼前的车企财报中。
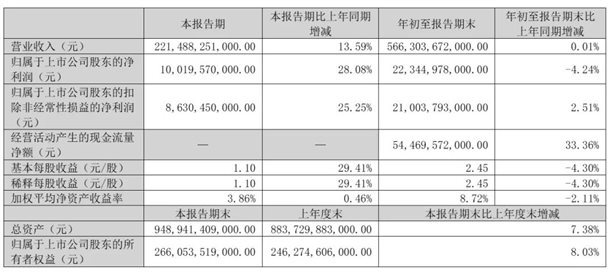
比亚迪在10月29日发布2026第三季度财报,营收2214.88 亿元,同比增长 13.59%,归属于上市公司股东的净利润为100.19 亿元,同比增长 28.08%,单季净利润重返百亿大关,扣非净利润为 86.30 亿元,同比增长 25.25%,前三季度经营现金流净额 544.70 亿元,同比增长 33.36%。
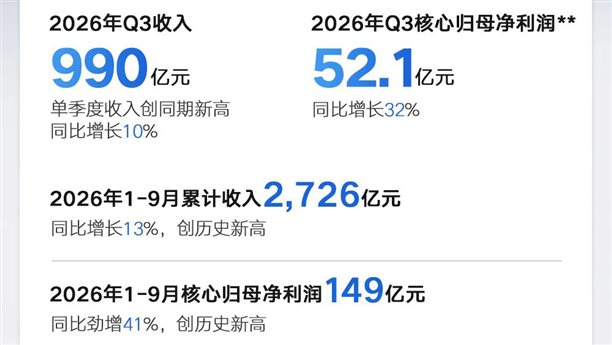
同一天里,吉利控股也发布了第三季度财报,营收990亿元,同比增长10%,核心归母净利润52.1亿元,同比增长32%,收入与核心利润均创同期新高。前三季度,总收入达2726亿元,同比增长13%,核心归母净利润累计149亿元,同比增长41%,毛利率18%,同比提升1.5个百分点。
这2份财报无疑都体现了好好好的走势,不论是比亚迪的百亿利润还是吉利的再创新高都是如此。但除此之外,我们更应该看到的有2点,第一个是赚钱的走势在发生变化,第二个是,现在根本不是各大车企已经初步完成了转型,而是整个市场正在发生结构性的地震,后面到底选销量数字,选利润,甚至很多东西都不是车企自己就能选择的。
销量冠军这4个字,重要性至少下降一半
比如,从比亚迪的财报上看,营收2214.88亿元,低于此前很多分析师预测的超2400亿元,归母净利润低于分析师预测的超111亿元。还有,第三季度海外销量增长迅猛,占总销量比重已突破42%。
再看吉利的财报,前三季度销量只增长3%,收入却增长13%,前三季度核心归母利润增长41%,远高于收入增速,同时极氪等品牌中能够产生高价值的新车产品,带来明显的利润提升和经营刺激。还有,它和比亚迪一样,在海外市场都实现了爆发式增长。按前三季度出口数据79.77万辆来看,同比增长已经超过100%。
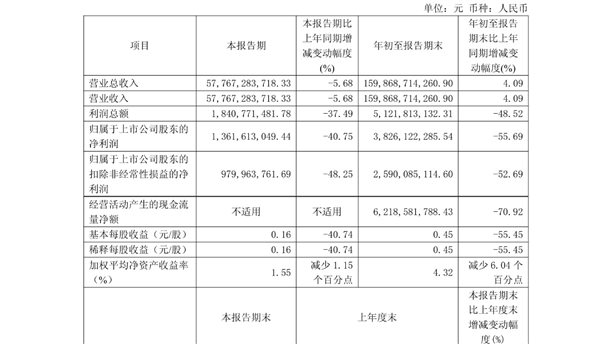
再看最新的更多财报,长城汽车第三季度营收 577.67 亿,同比下降5.7%,归母净利13.62 亿,同比下降-40.8%,前三季度营收 1599 亿,增长4.1%,归母净利 38.26 亿元,下滑55.7%。
长安汽车,第三季度营收 362.5 亿,同比下降14.2%,归母净利润为-7.58亿元,前三季度归母净利约 0.59 亿,同比下降98%。
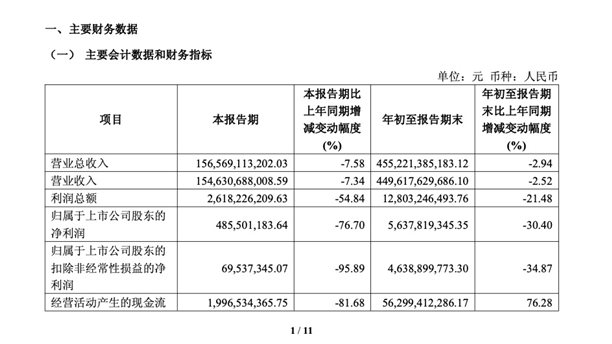
上汽集团,第三季度营收 1546 亿元,同比下降7.3%,归母净利4.86 亿,同比下降76.7%,前三季度归母净利约 56.4 亿,同比下降30%。
广汽集团,第三季度营收284.2亿,同比增长17.9%,归母净利润-25.2亿,前三季度归母净利润为-69.87 亿元。
上述的财报反应出什么新的结构变化呢?
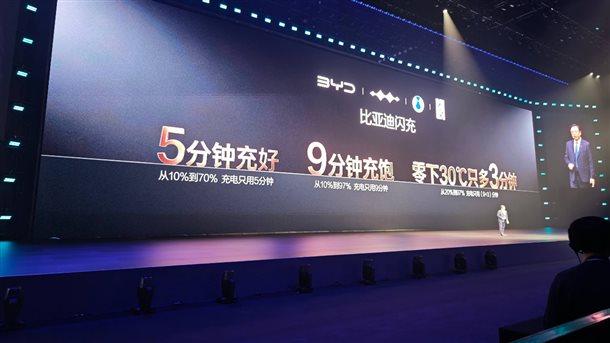
大体上有这么几条,首先是,越来越多的中国车企是靠海外拓展来寻找新的增长极,不论是销量、营收、利润,都是如此,这一点无需多言,从近几年开始,已经是行业现实与社会共识;其次是,中国市场目前的竞争烈度过高,且发展趋势经常发生周期性的根本性转折,比如,从今年的财报来看,比亚迪的纯电销量已经超过了插混,再结合蔚来等车企目前的突出表现,过渡技术走向边缘已是时间问题。还有,智驾辅助以及自动驾驶等方面的溢价在快速下滑。
以及最重要的一点是,汽车的销量数字增长,如今和燃油车时代的逻辑不太一样,不再是随着销量的增长而带来同比的利润增长。
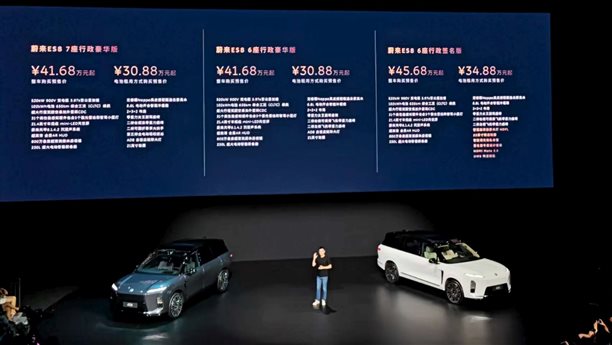
已经可见的方法有几个,有高盈利能力的车型打开市场,比如蔚来ES8如今的表现,当然了蔚来只有一个,很难复制。然后是海外市场,2025年的走势很好,也确实成为了很多车企的新阵地,不过眼前既有着汇兑的压力,还有着欧洲进口的数量新限制。亦或者是如保时捷等品牌那样,放弃快速的转型,转回到能够销售出去的高价值车型上,当然,这点上就要碰运气了,一旦错过风口,可能就被甩到后面。
想要赚钱,如今需要八仙过海各显神通,而非简单的规模扩张。
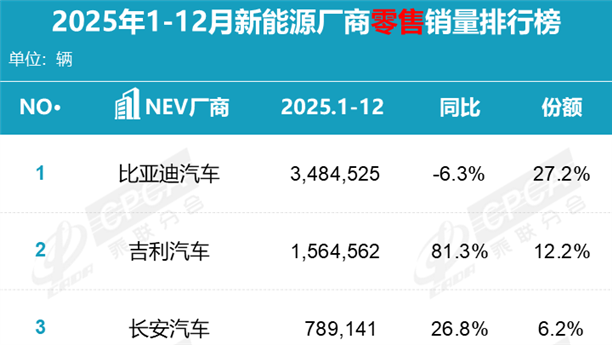
这也就是为什么我们判断,争夺销量冠军的实际意义已经越来越小。
长期以来,销量冠军有两层意义,一层是对内的,可以鼓励士气,可以证明企业的发展方向是对的,可以凝聚团队,还可以在资本市场里有很多的好处。另一层是对外的,这就是活广告。
消费者向来会对销量冠军的车型有天生的倾向性和好感,全世界都一样。
但是,在如今的市场环境中来看,如果不能做好多品牌的深度协同复用,争夺销量冠军的意义,其实越来越小。
写在最后:
如果能赚到更多的利润,那如同丰田那样,被大众在销量上反超,但却能卖一辆等于大众卖三辆。
至于中国车市里,如今财报里显示出的种种,有吉利的高管表示不满意,有越来越多的车企在中国车市里很难得到利润,这本质上都是近几年的价格战、同质化所需要慢慢修复的。
11月,造车新势力们的财报也会陆续释放,届时,大概率会进一步佐证上述的观点。
 未登录
车友评论0人参与