

今年汽车行业的“冷”,几乎人所共知。
半年度财报公布的时候,利润走弱,量利倒挂基本上是车企们的共同底色。截至10月31日,A/H股以乘用车业务为主的9家整车上市公司,三季报已基本披露完毕。从数据上看,结构性分化现象继续凸显。
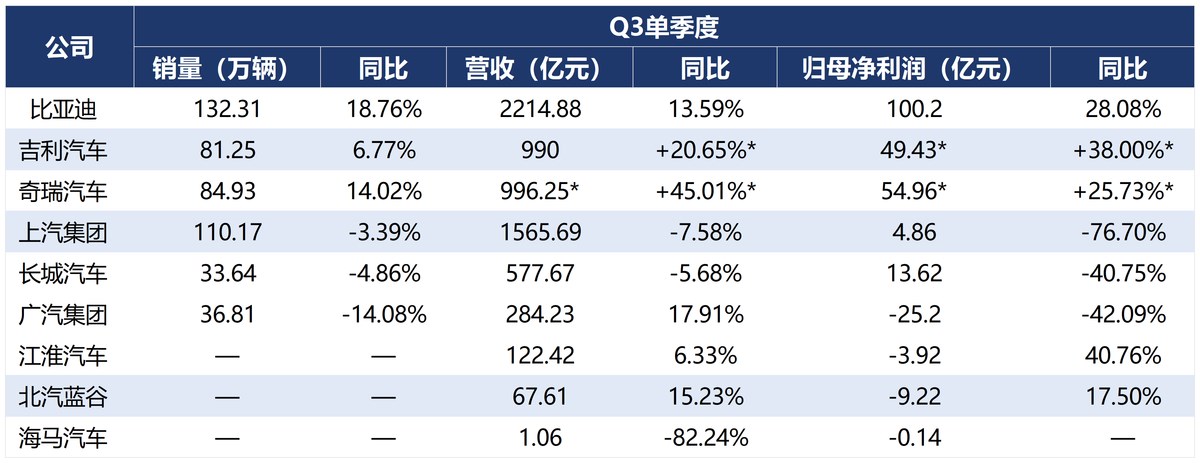
比亚迪稳居头部,吉利营收利润双增
目前来看,在行业普遍下滑的背景下,比亚迪和吉利仍在上行通道,处于相对健康的经营中。
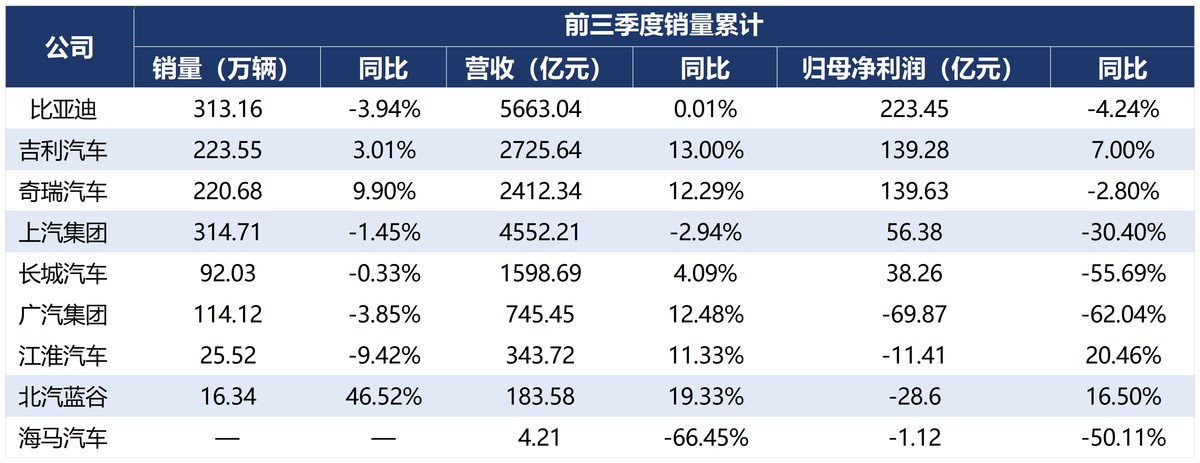
吉利是这一轮唯一一家累计口径营收、利润双增的乘用车企业。前三季度收入2725.64亿元、同比增长13%,母公司拥有人应占利润139.28亿元、增长7%,核心利润149亿元、增长41%。Q3单季收入990亿元、核心归母净利52.1亿元,同比分别增长10%和32%,双双创同期新高。
更值得看的是:前三季度毛利率升至18.0%,同比提升1.5个百分点;单车核心归母净利润同比提升37%至6664元,形成“收入增速高于销量增速、核心利润增速高于收入增速”的递进。这说明吉利的利润,不是靠多卖车堆出来的,是单车赚得更多了。
增量主要来自两条线:产品结构往高端走,以及出口海外。前三季度吉利出口79.8万辆、同比增长169%,其中新能源出口48.4万辆、增长531%。海外单价和盈利性普遍好于内销,这条线把国内价格带的压力对冲掉了一大半。
比亚迪则是另一条曲线。前三季度累计营收5663.04亿元,仍然保持头部位置,归母净利润223.45亿元,微降4.24%。Q3单季营收2214.88亿元、增长13.59%,归母100.20亿元、增长28.08%,单季净利重回百亿,占前三季度总额近45%。也就是说,比亚迪三季度明显回暖,重新进入上行通道。
回暖的支点同样在海外:前三季度比亚迪海外销量约134万辆、同比增长约92%。作为垂直整合走得最深的车企,比亚迪的电池、电驱、芯片、整车自己打通,成本结构不完全跟着外部供应商的报价走。当行业利润率掉到1.4%时,这种结构优势才会显出价值。
目前,上市车企里能改善且稳住利润的几乎只剩这两家。这件事本身比任何分析都能说明问题。吉利全年匀速往上,比亚迪则经历了一个拐点,走出前低后高的曲线,它们指向同一个答案:增量不在国内那个杀得最凶的价格带里,“规模+结构+海外”才是利润的保证。
奇瑞/长城/上汽账面盈利,短期承压
奇瑞、长城、上汽虽然保持账面盈利,但利润被明显压薄。
奇瑞汽车前三季度营收2412.34亿元、增长12.29%,毛利390.04亿元、大增32.38%,毛利率从13.71%升到16.17%。主业其实是这一组里改善最明显的。但归母139.63亿元、微降2.8%。
前三季度奇瑞净汇兑损失31.71亿元,而去年同期是净汇兑收益29.74亿元,一正一负之间约61亿元的摆动。所以利润是被汇率吃掉,而不是被经营吃掉。作为常年出口保持第一的车企,奇瑞的出口占比越来越高,利润受汇兑和海外政策的影响也更大。
同样受海外汇率影响的还有长城汽车和上汽集团。长城汽车前三季度营收1598.69亿元、增长4.09%,归母净利润38.26亿元、下降55.69%;Q3单季营收577.67亿元(-5.68%)、归母13.62亿元(-40.75%)。财报归因于国内价格竞争、海外补贴收益确认延后和汇率扰动。
中报口径已经算过这笔账:去年同期长城确认了22.74亿元海外税收政策相关收益,今年这笔钱没有按期到账;汇兑方面,去年同期收益14.93亿元,今年扣除锁汇对冲后转为约2.66亿元损失,两笔合计接近40亿元,与净利润降幅大体相当。
上汽集团前三季度营收4552.21亿元、下降2.94%,归母净利润56.38亿元、下降30.4%;Q3单季归母仅4.86亿元、下降76.7%,扣非净利润6953.7万元。公司说明主要是金融资产公允价值变动与海外业务汇兑损失所致。
随着中国车企将利润的重心放在海外,车企利润受汇兑的影响将会增大。这是这轮被提及频率明显上升的一项。但也别把什么都推给汇率,这不等于国内市场什么问题都没有。同样都是出口,同样受海外汇兑影响。比亚迪和吉利因为自身利润有大幅改善,账面数据影响不大。
而长城、上汽利润大幅下滑,国内销量都出现下滑,说明国内竞争的压力是真实存在的。外部因素只是放大了账面波动。
广汽最高亏25.2亿,投入期压力较大
亏损的几家车企里有了新面孔。
广汽集团营收745.45亿元、增长12.48%,归母净亏69.87亿元、亏损同比扩大62.04%,扣非净亏86.03亿元;Q3单季亏25.2亿元。公告归因于国内竞争激烈、启境汽车新车上市加大销售投入、合资品牌经营承压、汇兑损失和存货减值增加。
有一个细节,广汽集团前三季销量同比微跌3.58%,但营收还保持着两位数增长。这说明,广汽的亏损并非是车卖不动。广汽集团确实整体压力较大,但能看得到前面的拐点。
江淮汽车、北汽蓝谷、海马汽车则是常年保持亏损。
江淮汽车前三季度营收343.72亿元、增长11.33%,归母净亏11.41亿元,Q3亏3.92亿元。北汽蓝谷前三季度营收183.58亿元、增长19.33%,归母净亏28.60亿元,销售净利率-21.54%。海马汽车营收前三季度4.21亿元、下降65.78%,归母净亏1.12亿元。
广汽、江淮、北汽蓝谷三家营收都在增长,问题主要出在“投入期”的成本结构。但“投入期”这三个字是有期限的。一家公司可以亏一年、两年,市场也愿意给时间;可如果三季度、四季度、明年一季度,扣非还在同一个区间里横着,那就要换一套解释了。
结语
尽管2026年还没结束,但通过三季度财报基本上已经能够看清车企这一年的表现。
首先,车企阵营已经开始分化。比亚迪223亿、吉利139亿、奇瑞140亿,前三家归母合计超过500亿元;而长安只剩5927万元,广汽亏了近70亿。这种分化趋势如果延续到明后年,行业格局大概率就定型了。
其次,头部车企们的利润锚正在往海外移。但这不代表就是一条没有风险的路。一方面车企利润更容易受到海外汇率、政策的影响;另一方面,国内经营状况如果不能得到持续改善,海外利润迟早也会被吞净。
 未登录
车友评论0人参与